

Lección 18 de 23 · Lectura y práctica
Evaluación: ¿estás listo para eliminar tus deudas?
Tipo de lección: QuizConcepto claveLa evaluación de deudas es el proceso de analizar tus obligaciones financieras para determinar si estás en condiciones de iniciar un plan de eliminación. No todas las deudas son iguales: algunas.
Del concepto a la práctica
Taller de esta lección
Estar listo para acelerar pagos significa que el flujo permite hacerlo sin descuidar necesidades, mínimos y una reserva básica. La evaluación debe detectar si el plan reduce deuda o solo desplaza el problema a otra cuenta.
Ejemplo resuelto
El ingreso neto de Elena es 2.600. Gastos esenciales 1.700, mínimos 420 y ahorro de emergencia 100. Quedan 380 de margen. Puede proponer 200 extra y conservar 180 para variaciones, en lugar de usar todo el margen.
Pruébalo
Suma ingreso, esenciales y mínimos.
Separa una aportación de reserva realista.
Calcula margen antes del pago extra.
Prueba el plan con un gasto inesperado moderado.
Error frecuente: asignar todo el superávit a deuda. Corrige dejando margen para no volver a usar crédito.
Ejercicio: ingreso 3.000, esenciales 1.900, mínimos 500 y reserva 150. Espera margen 450; si asignas 250 extra, quedan 200 de colchón mensual.
Comprueba tu resultado
La cuenta es 3000 - 1900 - 500 - 150 = 450. Evalúa si el colchón cubre la variabilidad observada.
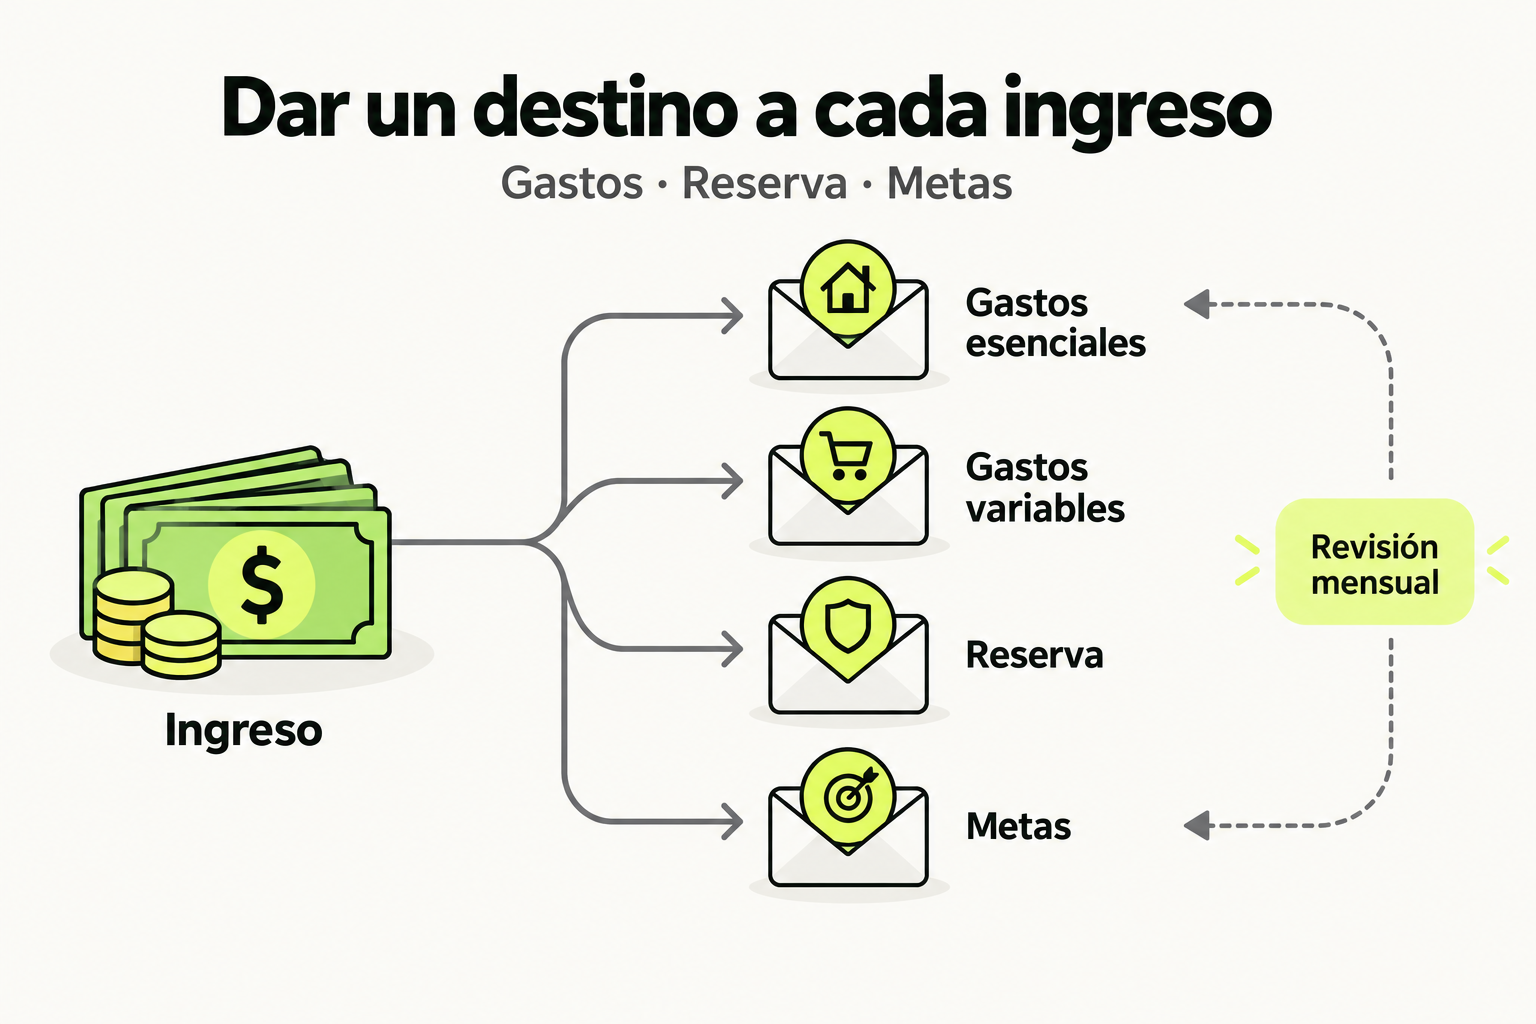
 Mapa de práctica
Asigna el ingreso a categorías que reflejen tus obligaciones y objetivos. Distingue la reserva para imprevistos de las metas y revisa lo planeado frente a lo gastado. Ajustar el presupuesto requiere datos reales, no porcentajes universales.
Ver la infografía en tamaño completo ↗Tipo de lección: Quiz
Concepto clave
La evaluación de deudas es el proceso de analizar tus obligaciones financieras para determinar si estás en condiciones de iniciar un plan de eliminación. No todas las deudas son iguales: algunas tienen intereses altos que te ahogan, otras son manejables. El objetivo es identificar qué deudas atacar primero y si tu flujo de caja te permite hacer pagos extra sin descuidar lo básico.
Imagina que tienes varias fugas en un barco: algunas son pequeñas (deuda de bajo interés) y otras son grandes (tarjetas de crédito con 30% anual). Si tapas las grandes primero, el barco se hunde más lento. La evaluación te da el mapa de las fugas.
"El primer paso para salir de deudas es saber exactamente dónde estás parado."
Cómo funciona en la práctica
Para evaluar si estás listo, sigue estos pasos:
- Lista todas tus deudas: incluye el saldo, tasa de interés, pago mínimo mensual y fecha de vencimiento.
- Calcula tu ingreso neto mensual: lo que realmente recibes después de impuestos.
- Calcula tus gastos esenciales: renta, comida, transporte, servicios básicos.
- Determina tu capacidad de pago extra: ingreso neto - gastos esenciales - pagos mínimos = dinero disponible para pagar deuda extra.
- Revisa tu fondo de emergencia: si no tienes al menos 1 mes de gastos cubiertos, prioriza ahorrar antes de pagar deuda extra.
Ejemplo: María gana $30,000, gasta $20,000 en esenciales, y tiene pagos mínimos de $5,000. Le quedan $5,000. Si no tiene fondo de emergencia, debería destinar $3,000 a ahorro y $2,000 a deuda extra.
Caso de estudio
Carlos tiene tres deudas:
| Deuda | Saldo | Tasa | Pago mínimo |
|---|---|---|---|
| Tarjeta A | $15,000 | 36% anual | $1,500 |
| Préstamo personal | $50,000 | 15% anual | $2,000 |
| Tarjeta B | $8,000 | 28% anual | $800 |
Carlos gana $40,000 netos, gasta $25,000 en esenciales. Pagos mínimos suman $4,300. Le quedan $10,700. No tiene fondo de emergencia. ¿Está listo? Sí, porque tiene capacidad de pago extra ($10,700) y puede destinar parte a ahorro. Su mejor estrategia es pagar la tarjeta A primero (mayor interés).
Errores comunes
- No tener un fondo de emergencia: si pagas deuda pero luego tienes un imprevisto, terminas endeudándote más.
- Subestimar los intereses: una deuda al 36% duplica el saldo en 2 años si solo pagas el mínimo.
- Pagar todas las deudas por igual: mejor concentrarse en la de mayor interés (método avalancha) o la más pequeña (método bola de nieve).
- Ignorar los gastos hormiga: esos $50 diarios en café suman $1,500 al mes que podrían ir a deuda.
- No negociar tasas: muchas tarjetas ofrecen reducción si llamas y pides.
Checklist de dominio
- [ ] Tengo una lista completa de todas mis deudas con saldos, tasas y pagos mínimos.
- [ ] Calculé mi ingreso neto mensual.
- [ ] Calculé mis gastos esenciales y sé cuánto dinero libre me queda.
- [ ] Tengo un fondo de emergencia de al menos 1 mes de gastos (o estoy construyéndolo).
- [ ] Identifiqué la deuda con la tasa de interés más alta.
- [ ] Definí una cantidad fija mensual para pagar deuda extra.
- [ ] Sé qué método usaré (avalancha o bola de nieve).
Hoja de evaluación de deudas
Objetivo: Crear tu propia hoja de evaluación de deudas en una hoja de cálculo o papel.
Entregable: Un archivo (físico o digital) llamado "Evaluación de Deudas - [Tu Nombre]" que contenga:
- Tabla con todas tus deudas: nombre, saldo, tasa de interés anual, pago mínimo mensual.
- Cálculo de tu ingreso neto mensual.
- Cálculo de tus gastos esenciales mensuales.
- Determinación de tu capacidad de pago extra.
- Indicación de si tienes fondo de emergencia (sí/no) y de cuánto.
- Conclusión: ¿estás listo para eliminar deudas? Sí/No y por qué.
Mini-rúbrica de evaluación:
- Completitud: incluye todos los elementos (1-6).
- Precisión: los números son reales y verificables.
- Claridad: la información está organizada y es fácil de leer.
- Análisis: la conclusión está justificada con los datos.
Pistas
- Revisa tus estados de cuenta bancarios y de tarjetas para obtener saldos y tasas exactas.
- Si no sabes tu gasto esencial exacto, revisa los últimos 3 meses de extractos bancarios.
- No incluyas gastos discrecionales (como entretenimiento) en los esenciales; sé honesto contigo mismo.
Evaluá tu comprensión
Completá el quiz interactivo de arriba para ganar XP.
Sigue con Domina tus finanzas personales: de principiante a profesional
Esta lección forma parte de un curso de Cursalo. Revisa su programa y elige entre la compra individual o el acceso a toda la escuela.
Si ya tenías acceso a este curso, entra con tu cuenta: tus derechos y tu progreso se conservan. No necesitas comprarlo de nuevo.