

Lección 19 de 23 · Lectura y práctica
Define tus metas financieras a corto, mediano y largo plazo
Concepto claveLas metas financieras son los objetivos económicos que deseas alcanzar en un período determinado. Se clasifican según su horizonte temporal: corto plazo (menos de 1 año), mediano plazo (1 a 5 años) y largo plazo.
Del concepto a la práctica
Taller de esta lección
Una meta financiera necesita monto, fecha, prioridad y mecanismo de financiación. Clasificarla por plazo ayuda a decidir si el dinero debe permanecer líquido o puede soportar variaciones, sin convertir la clasificación en una recomendación de producto.
Ejemplo resuelto
Tomás fija reparación de 600 en seis meses, formación de 2.400 en dos años y retiro en más de diez años. Para la primera necesita 100 mensuales. Para la segunda, 100 mensuales antes de considerar cambios de precio. La tercera requiere supuestos separados y revisión periódica.
Pruébalo
Escribe resultado, monto y fecha exacta.
Divide la brecha entre meses restantes.
Ordena por necesidad, plazo y prioridad.
Revisa si el aporte cabe en el presupuesto.
Error frecuente: decir “ahorrar más” sin cifra ni fecha. Corrige convirtiendo el deseo en una cuota mensual comprobable.
Ejercicio: meta 900 en nueve meses, ahorro inicial 180. Espera brecha 720 y aporte mensual 80. Si el presupuesto solo permite 60, amplía el plazo o reduce el monto explícitamente.
Comprueba tu resultado
Verifica 180 + 9 × 80 = 900. Si cambias plazo, recalcula y registra la decisión.
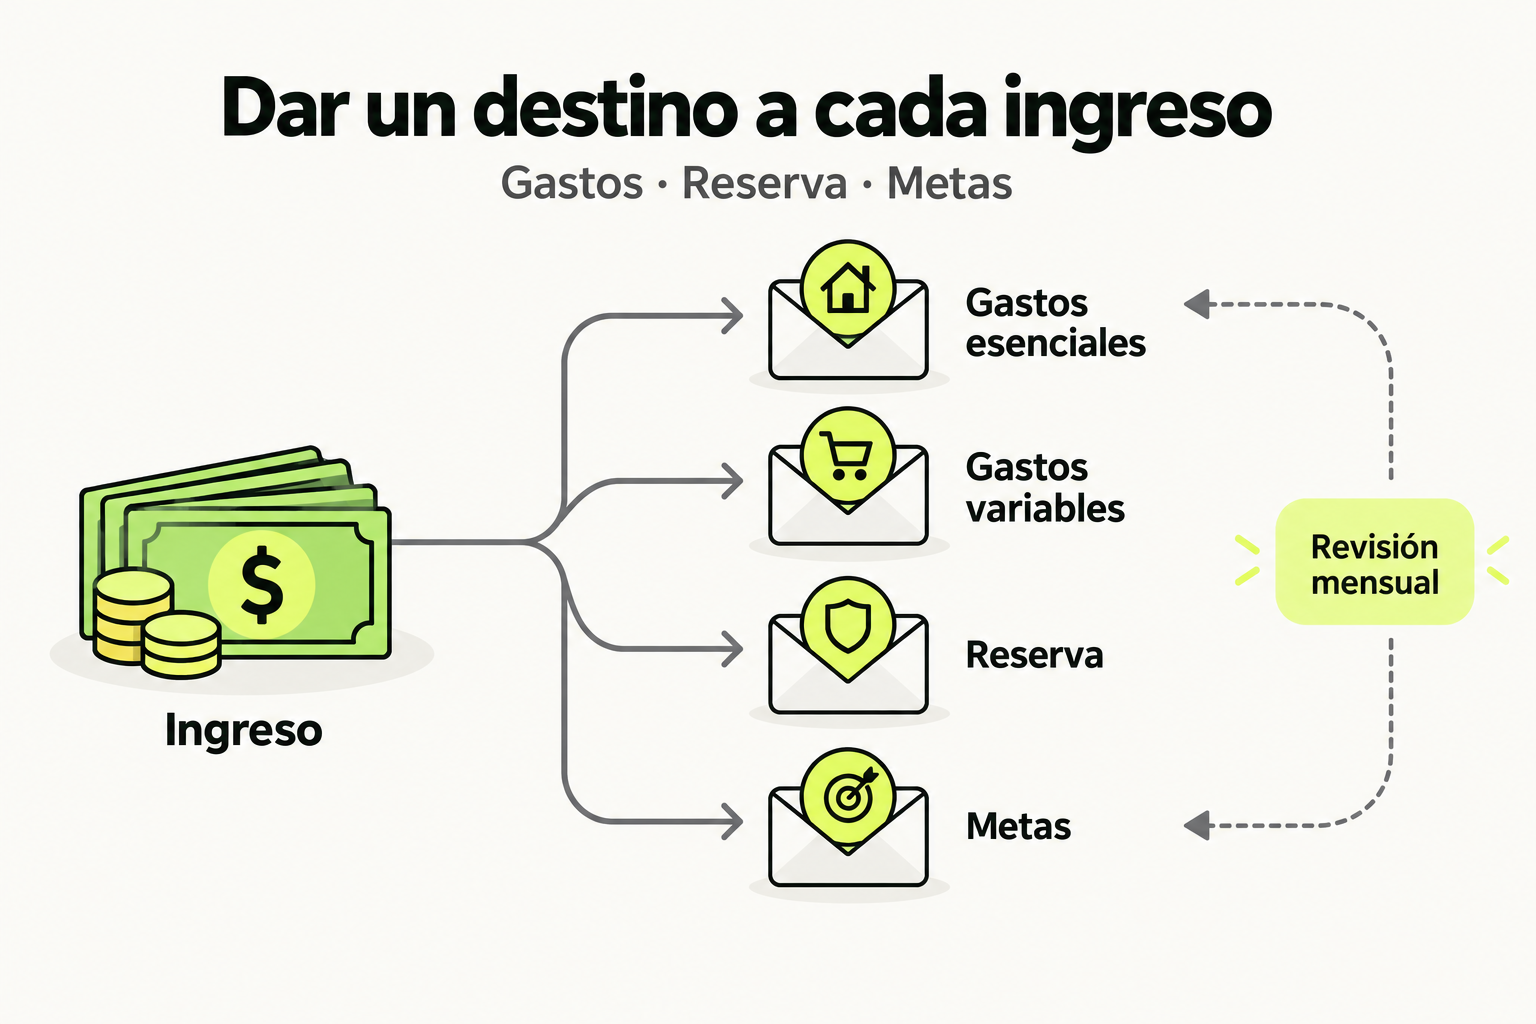
 Mapa de práctica
Asigna el ingreso a categorías que reflejen tus obligaciones y objetivos. Distingue la reserva para imprevistos de las metas y revisa lo planeado frente a lo gastado. Ajustar el presupuesto requiere datos reales, no porcentajes universales.
Ver la infografía en tamaño completo ↗Concepto clave
Las metas financieras son los objetivos económicos que deseas alcanzar en un período determinado. Se clasifican según su horizonte temporal: corto plazo (menos de 1 año), mediano plazo (1 a 5 años) y largo plazo (más de 5 años). Definirlas claramente te permite priorizar, ahorrar e invertir de manera estratégica.
Imagina que tus finanzas son como un viaje en auto: las metas a corto plazo son las paradas para cargar gasolina, las de mediano plazo son las ciudades intermedias, y las de largo plazo es el destino final. Sin un mapa claro, puedes terminar dando vueltas sin rumbo.
Para que una meta sea efectiva, debe ser SMART: Específica, Medible, Alcanzable, Relevante y con un Tiempo definido. Por ejemplo, “ahorrar $10,000 en 6 meses para un fondo de emergencia” es una meta SMART, mientras que “ahorrar más dinero” no lo es.
Cómo funciona en la práctica
Sigue estos pasos para definir tus metas financieras:
- Identifica tus deseos y necesidades: Haz una lista de todo lo que te gustaría lograr económicamente (viajar, comprar casa, jubilarte, etc.).
- Clasifícalas por plazo: Asigna cada deseo a corto, mediano o largo plazo según el tiempo estimado para lograrlo.
- Estima el costo: Investiga cuánto dinero necesitas para cada meta. Por ejemplo, un viaje puede costar $2,000; un enganche de casa $200,000; la jubilación $1,000,000.
- Define la fecha límite: Pon una fecha concreta para cada meta (ej. “viajar en diciembre de 2025”).
- Calcula el ahorro mensual necesario: Divide el costo total entre el número de meses hasta la fecha límite. Ese será tu ahorro mensual objetivo.
Ejemplo: Si quieres ahorrar $12,000 para un auto en 2 años (24 meses), necesitas ahorrar $500 cada mes.
Caso de estudio
María, de 30 años, gana $30,000 al mes. Sus metas:
- Corto plazo: Fondo de emergencia de $18,000 (3 meses de gastos) en 6 meses → ahorrar $3,000/mes.
- Mediano plazo: Viaje a Europa en 3 años por $60,000 → ahorrar $1,667/mes.
- Largo plazo: Jubilación a los 60 años con $1,200,000 → ahorrar $3,333/mes durante 30 años (asumiendo rendimientos).
Total ahorro mensual necesario: $8,000. Como sus ingresos son $30,000, es factible si ajusta sus gastos. María crea una hoja de cálculo con cada meta, su costo, fecha, ahorro mensual y progreso. Esto le permite visualizar su plan y hacer seguimiento.
Errores comunes
- Metas vagas: “Ahorrar más” no es específico. Solución: usa el formato SMART.
- No priorizar: Tener demasiadas metas sin orden. Solución: elige 3-5 metas clave y enfócate en ellas.
- Ignorar la inflación: El costo de las metas a largo plazo aumenta con el tiempo. Solución: ajusta los montos considerando una inflación del 3-5% anual.
- No revisar periódicamente: Las circunstancias cambian. Solución: revisa tus metas cada 3-6 meses y ajústalas si es necesario.
- Confundir deseos con necesidades: Prioriza necesidades básicas antes que lujos. Solución: asegura tu fondo de emergencia antes de ahorrar para un viaje.
Checklist de dominio
- He listado al menos 3 metas financieras personales (corto, mediano, largo plazo).
- Cada meta tiene un costo estimado y una fecha límite.
- He calculado el ahorro mensual necesario para cada meta.
- Mis metas cumplen con el criterio SMART.
- He priorizado mis metas y elegido las más importantes.
- He considerado la inflación en metas a largo plazo.
- Tengo un sistema (hoja de cálculo o app) para dar seguimiento.
Recuerda: una meta sin un plan es solo un deseo. El plan comienza con números concretos.
Define tus 3 metas financieras SMART
Objetivo: Crear un documento (puede ser una hoja de cálculo o una nota) con 3 metas financieras personales: una de corto, una de mediano y una de largo plazo, siguiendo el formato SMART.
Pasos:
- Abre una hoja de cálculo o un documento de texto.
- Crea una tabla con las columnas: Meta, Plazo, Costo estimado, Fecha límite, Ahorro mensual necesario.
- Define tu meta de corto plazo (menos de 1 año). Ejemplo: “Ahorrar $5,000 para un fondo de emergencia en 6 meses”.
- Define tu meta de mediano plazo (1-5 años). Ejemplo: “Ahorrar $60,000 para el enganche de un departamento en 3 años”.
- Define tu meta de largo plazo (más de 5 años). Ejemplo: “Ahorrar $500,000 para la educación universitaria de mi hijo en 15 años”.
- Para cada meta, calcula el ahorro mensual: divide el costo entre el número de meses hasta la fecha límite.
- Verifica que cada meta cumpla SMART: Específica (qué, cuánto), Medible (monto exacto), Alcanzable (realista con tus ingresos), Relevante (importante para ti), Temporal (fecha concreta).
- Guarda el archivo como “Mis_metas_SMART.xlsx” o similar.
Mini-rúbrica de evaluación:
- ¿Tiene 3 metas claras? (1 punto cada una)
- ¿Cada meta tiene costo estimado realista? (1 punto)
- ¿Cada meta tiene fecha límite? (1 punto)
- ¿El ahorro mensual está bien calculado? (1 punto)
- ¿Las metas son SMART? (1 punto)
Entregable concreto: Archivo “Mis_metas_SMART” con las 3 metas y sus cálculos.
Pistas
- Para el costo de metas a largo plazo, considera la inflación. Por ejemplo, si hoy un viaje cuesta $60,000, en 3 años podría costar $65,000 con inflación del 3% anual.
- Si el ahorro mensual es muy alto para tu presupuesto, ajusta el plazo o el costo de la meta.
- Usa una fórmula simple: Ahorro mensual = Costo total / (Fecha límite en meses - mes actual).
Evaluá tu comprensión
Completá el quiz interactivo de arriba para ganar XP.
Sigue con Domina tus finanzas personales: de principiante a profesional
Esta lección forma parte de un curso de Cursalo. Revisa su programa y elige entre la compra individual o el acceso a toda la escuela.
Si ya tenías acceso a este curso, entra con tu cuenta: tus derechos y tu progreso se conservan. No necesitas comprarlo de nuevo.