

Lección 17 de 23 · Lectura y práctica
Negociación de deudas: cómo hablar con tus acreedores
Concepto claveNegociar una deuda significa llegar a un acuerdo con tu acreedor (banco, tarjeta de crédito, financiera) para pagar menos de lo que debes o en condiciones más favorables. No es un truco mágico, sino una habilidad.
Del concepto a la práctica
Taller de esta lección
Negociar exige información verificable y un acuerdo escrito. El objetivo puede ser una fecha distinta, una cuota sostenible o una reducción de cargos; nunca debes aceptar solo una promesa telefónica sin confirmar costo y consecuencias.
Ejemplo resuelto
Sofía debe 1.800 y puede pagar 300 mensuales. Llama, confirma saldo y pregunta por un plan de seis cuotas. El acreedor propone seis pagos de 315: total 1.890. Sofía solicita desglose de 90 adicionales, fecha de vencimiento y efecto sobre la cuenta antes de decidir. Como 315 supera su capacidad de 300, no acepta esa oferta: solicita otra cuota o plazo y vuelve a comparar el costo total.
Pruébalo
Reúne saldo, tasa, mínimos y presupuesto real.
Expón una capacidad de pago concreta, sin exagerarla.
Pide por escrito total, cuotas, cargos y consecuencias.
Guarda la respuesta y compara con tu presupuesto.
Error frecuente: pagar a un intermediario sin verificar al acreedor. Corrige confirmando identidad, condiciones y comprobante por canales autorizados.
Ejercicio: saldo 1.200; oferta cuatro pagos de 325. Espera costo total 1.300 y cargos de 100 frente al saldo, pendientes de explicar. Redacta tres preguntas antes de decidir.
Comprueba tu resultado
La suma es 4 × 325 = 1300. No describas el ahorro hasta conocer la oferta original y los cargos.
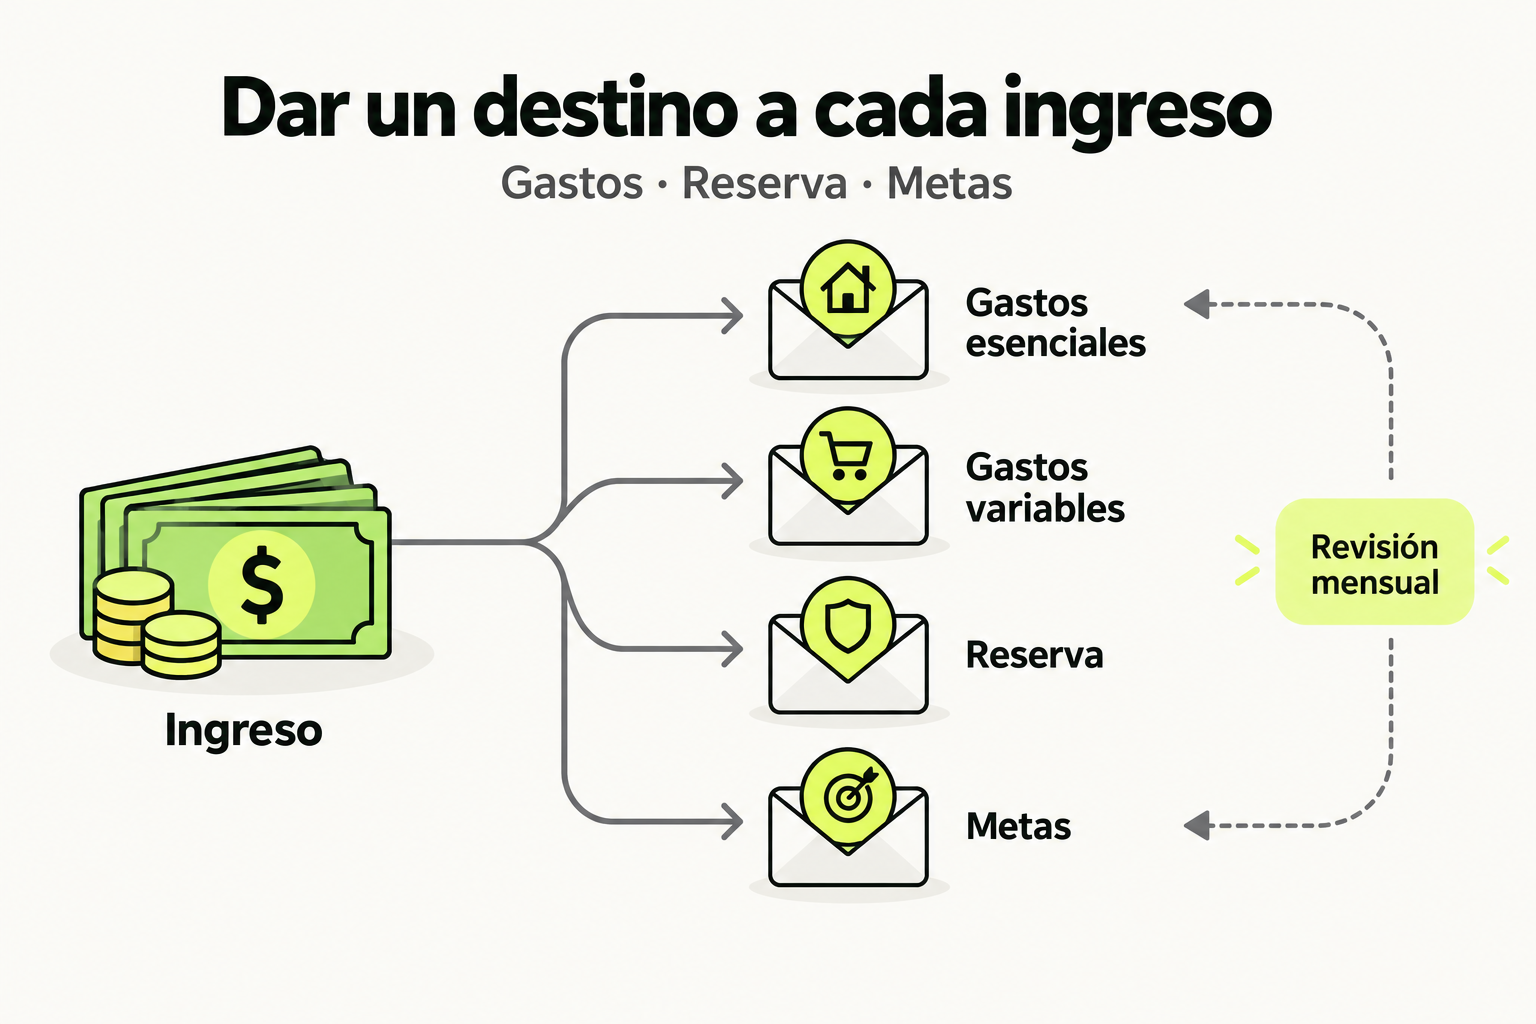
 Mapa de práctica
Asigna el ingreso a categorías que reflejen tus obligaciones y objetivos. Distingue la reserva para imprevistos de las metas y revisa lo planeado frente a lo gastado. Ajustar el presupuesto requiere datos reales, no porcentajes universales.
Ver la infografía en tamaño completo ↗Concepto clave
Negociar una deuda significa llegar a un acuerdo con tu acreedor (banco, tarjeta de crédito, financiera) para pagar menos de lo que debes o en condiciones más favorables. No es un truco mágico, sino una habilidad que se aprende. Imagina que tienes una deuda de $10,000 en tu tarjeta de crédito. Si no pagas, el banco pierde tiempo y dinero en cobranza. Por eso, muchas veces prefieren aceptar un pago menor que arriesgarse a no recibir nada.
La clave está en entender que los acreedores tienen un costo de oportunidad: si insisten en cobrar el 100%, pueden gastar más en abogados y nunca recuperar. Al negociar, ofreces una solución rápida que les ahorra gastos. Tú ganas porque reduces tu deuda, ellos ganan porque recuperan algo. Es un ganar-ganar.
Para negociar necesitas tres cosas: información (saber cuánto debes, intereses, mora), un plan (cuánto puedes pagar realmente) y actitud (ser respetuoso pero firme). No es humillante; es una estrategia financiera inteligente.
Cómo funciona en la práctica
Vamos a simular una negociación paso a paso. Supón que debes $5,000 en una tarjeta de crédito con 3 meses de atraso. Los intereses han subido la deuda a $5,800.
- Prepara tu caso: Reúne tus estados de cuenta. Calcula cuánto puedes pagar de contado, digamos $3,000.
- Llama al departamento de cobranza: Di algo como: “Hola, soy [tu nombre], cliente con número de cuenta [XXXX]. Tengo una dificultad financiera temporal y quiero llegar a un acuerdo para liquidar mi deuda. ¿Pueden ofrecerme una quita o un plan de pagos?”
- Escucha su oferta inicial: Normalmente ofrecerán un descuento pequeño, como 10% (pagar $5,220). No aceptes de inmediato. Di: “Entiendo, pero mi capacidad máxima es $3,000. Si pueden aceptarlo, hoy mismo hago el pago.”
- Negocia: Ellos pueden contraofertar. Tal vez digan $4,000. Tú insistes: “$3,000 es lo que tengo. Si no pueden, tendré que esperar a juntar más, pero no sé cuándo.”
- Cierra el trato: Si aceptan, pide una carta de liquidación por escrito que confirme el monto acordado y que la deuda queda saldada. Luego paga.
Ejemplo con datos reales: Deuda original $5,000, intereses $800, total $5,800. Negocias pago de $3,000. Ahorras $2,800 (48% de descuento).
Caso de estudio
María tiene una deuda de $12,000 en tres tarjetas. Ha estado pagando el mínimo y los intereses la ahogan. Decide negociar. Llama a cada banco por separado.
- Banco A: Debe $5,000. Ofrece quita del 30% si paga en 7 días. María paga $3,500.
- Banco B: Debe $4,000. No ofrece quita, pero acepta un plan de 12 pagos sin intereses de $333 mensuales. María acepta.
- Banco C: Debe $3,000. Se niega a negociar. María decide priorizar pagar esta deuda primero porque es pequeña y no genera más intereses.
Resultado: María reduce su deuda total de $12,000 a $10,500 (ahorro de $1,500) y obtiene un plan manejable. Su entregable es un documento con los acuerdos de cada banco, fechas de pago y montos.
Errores comunes
- No prepararse: Llamar sin saber cuánto debes exactamente. Solución: Ten tus estados de cuenta a la mano.
- Aceptar la primera oferta: Los acreedores siempre empiezan con una oferta baja. Negocia siempre.
- No pedir confirmación por escrito: Un acuerdo verbal no sirve. Exige una carta o correo electrónico que detalle el acuerdo.
- Pagar antes de tener el acuerdo por escrito: Pueden decir que no recibieron el pago. Primero el documento, luego el pago.
- Negociar con el departamento equivocado: Cobranza es el indicado. No pierdas tiempo con servicio al cliente.
Checklist de dominio
- [ ] Tengo una lista actualizada de todas mis deudas con montos, intereses y días de atraso.
- [ ] He calculado cuánto puedo pagar de contado o en cuotas realistas.
- [ ] He llamado al departamento de cobranza de cada acreedor.
- [ ] He negociado al menos un descuento o plan de pagos.
- [ ] Obtuve una carta de liquidación o acuerdo por escrito de cada negociación.
- [ ] Realicé los pagos según lo acordado y guardé los comprobantes.
- [ ] Revisé mi buró de crédito para confirmar que la deuda aparezca como saldada.
Simulación de negociación telefónica
Objetivo: Redactar un guion de llamada para negociar una deuda ficticia y luego representarlo (puedes grabarlo en audio o escribirlo).
Entregable: Un documento (PDF o Word) con el guion completo de la llamada, incluyendo tu saludo, oferta inicial, contraofertas y cierre.
Pasos:
- Elige una deuda ficticia: monto $8,000, interés 24% anual, 2 meses de atraso.
- Define tu capacidad de pago: máximo $4,500 de contado.
- Escribe el guion siguiendo la estructura: saludo, exposición del problema, oferta inicial del acreedor (inventa una), tu contraoferta, negociación hasta llegar a un acuerdo.
- Incluye al menos dos intercambios de ofertas.
- Finaliza con la solicitud de carta de liquidación.
Mini-rúbrica de evaluación:
- Claridad (25%): El guion es fácil de seguir y usa lenguaje profesional.
- Realismo (25%): Las ofertas y contraofertas son creíbles.
- Persistencia (25%): Se muestran al menos dos intentos de negociación.
- Cierre formal (25%): Se pide la carta de liquidación y se confirma el pago.
Pistas
- Recuerda que el acreedor quiere recuperar algo rápido; usa eso a tu favor.
- Si el acreedor dice que no puede, pregunta por su supervisor o el departamento de 'soluciones de pago'.
- Mantén un tono respetuoso pero firme; no aceptes la primera oferta.
Evaluá tu comprensión
Completá el quiz interactivo de arriba para ganar XP.
Sigue con Domina tus finanzas personales: de principiante a profesional
Esta lección forma parte de un curso de Cursalo. Revisa su programa y elige entre la compra individual o el acceso a toda la escuela.
Si ya tenías acceso a este curso, entra con tu cuenta: tus derechos y tu progreso se conservan. No necesitas comprarlo de nuevo.