

Lección 15 de 23 · Lectura y práctica
Métodos bola de nieve y avalancha: cuál elegir según tu caso
Concepto claveCuando tienes varias deudas, decidir por cuál empezar a pagar puede ser abrumador. Dos métodos populares son el método bola de nieve y el método avalancha. Ambos te ayudan a crear un plan de pagos, pero se enfocan.
Del concepto a la práctica
Taller de esta lección
Bola de nieve ordena por saldo menor; avalancha ordena por tasa mayor. En ambos casos mantienes mínimos y diriges el extra a una deuda objetivo. La comparación debe usar la misma cantidad mensual disponible.
Ejemplo resuelto
Tres saldos: tarjeta 600 al 30%, préstamo 2.000 al 12% y compra 900 al 0%. Bola de nieve: 600, 900, 2.000. Avalancha: 600, 2.000, 900 por tasa. Si la tarjeta coincide como primera, la diferencia aparece después: la bola prioriza la compra; la avalancha, el préstamo.
Pruébalo
Transcribe saldo, tasa y mínimo.
Ordena una copia por saldo y otra por tasa.
Mantén mínimos en todas las filas.
Asigna el extra y registra el criterio elegido.
Error frecuente: pagar primero la deuda con mayor saldo. Corrige ordenando por la métrica del método.
Ejercicio: saldos 300 al 18%, 1.100 al 9% y 700 al 24%. Espera bola: 300, 700, 1.100; avalancha: 700, 300, 1.100.
Comprueba tu resultado
La lista avalancha sigue tasas descendentes: 24%, 18%, 9%. No mezcles órdenes.
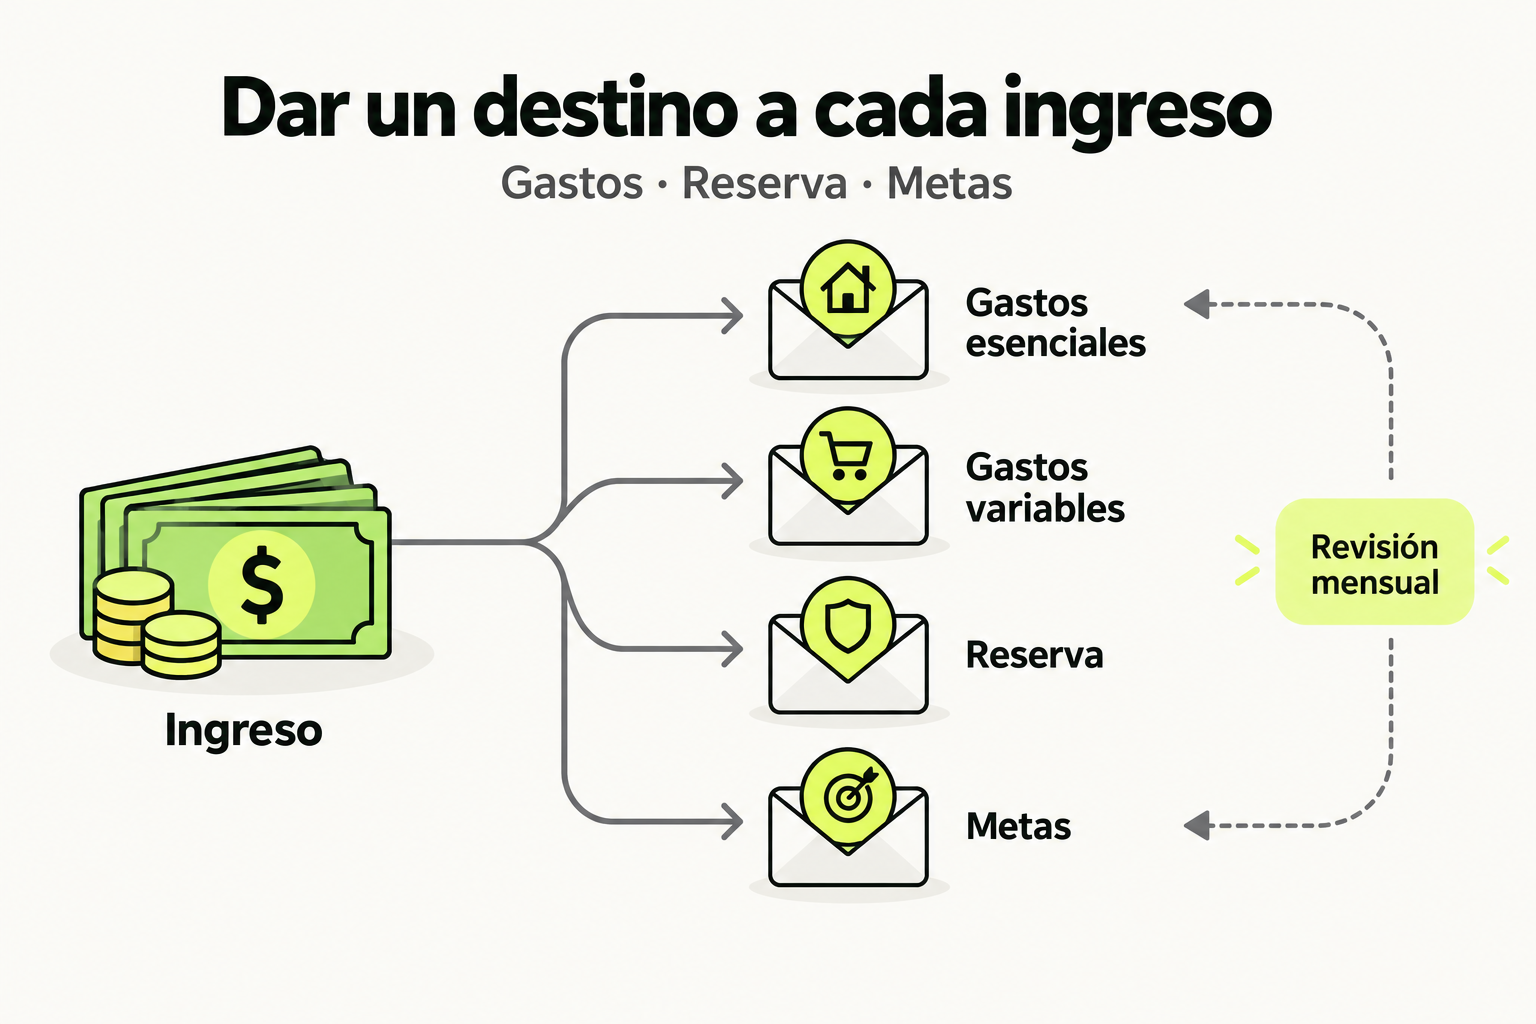
 Mapa de práctica
Asigna el ingreso a categorías que reflejen tus obligaciones y objetivos. Distingue la reserva para imprevistos de las metas y revisa lo planeado frente a lo gastado. Ajustar el presupuesto requiere datos reales, no porcentajes universales.
Ver la infografía en tamaño completo ↗Concepto clave
Cuando tienes varias deudas, decidir por cuál empezar a pagar puede ser abrumador. Dos métodos populares son el método bola de nieve y el método avalancha. Ambos te ayudan a crear un plan de pagos, pero se enfocan en diferentes prioridades: el primero en la motivación psicológica y el segundo en la eficiencia financiera.
El método bola de nieve consiste en ordenar tus deudas de menor a mayor saldo, sin importar la tasa de interés. Pagas el mínimo en todas excepto en la más pequeña, a la que destinas todo el dinero extra. Una vez liquidada, pasas ese pago a la siguiente deuda más pequeña, creando un efecto de bola de nieve. Este método te da victorias rápidas que mantienen alta tu motivación.
El método avalancha ordena las deudas de mayor a menor tasa de interés. Pagas el mínimo en todas y el extra a la deuda con el interés más alto. Esto minimiza el total de intereses pagados a largo plazo, siendo matemáticamente más eficiente. Sin embargo, puede tomar más tiempo ver resultados si la deuda con mayor interés también tiene un saldo grande.
Cómo funciona en la práctica
Imagina que tienes estas deudas:
| Deuda | Saldo | Tasa interés anual | Pago mínimo mensual |
|---|---|---|---|
| Tarjeta A | $2,000 | 22% | $60 |
| Préstamo auto | $10,000 | 6% | $200 |
| Tarjeta B | $5,000 | 18% | $100 |
| Préstamo personal | $3,000 | 10% | $80 |
Con el método bola de nieve, ordenas por saldo: Tarjeta A ($2,000), Préstamo personal ($3,000), Tarjeta B ($5,000), Préstamo auto ($10,000). Destinas $300 extra mensuales a la Tarjeta A. En unos 7 meses la pagas. Luego usas los $360 (pago mínimo de A + extra) para el Préstamo personal, y así sucesivamente.
Con el método avalancha, ordenas por interés: Tarjeta A (22%), Tarjeta B (18%), Préstamo personal (10%), Préstamo auto (6%). El mismo extra de $300 va a la Tarjeta A. Aunque el orden inicial es igual, si hubiera una deuda pequeña con bajo interés, la prioridad cambiaría. En este caso, ambos métodos coinciden en la primera deuda, pero en general la avalancha ahorra más intereses.
Caso de estudio
María tiene $15,000 en deudas: tarjeta de crédito ($4,000 al 24%), préstamo estudiantil ($8,000 al 5%) y deuda médica ($3,000 al 0%). Gana $3,500 netos al mes y tiene $500 disponibles para deudas después de gastos fijos.
Elige bola de nieve porque necesita motivación. Ordena: deuda médica ($3,000, 0%), tarjeta ($4,000, 24%), préstamo ($8,000, 5%). Paga mínimo en todas y destina $500 extra a la deuda médica. En 6 meses la liquida. Luego usa $500 + pago mínimo de la médica (supongamos $50) = $550 para la tarjeta. En unos 7 meses la paga. Finalmente, $550 + pago mínimo de tarjeta ($100) = $650 para el préstamo. En 12 meses termina. Total intereses pagados: aproximadamente $1,200.
Si hubiera elegido avalancha, habría pagado primero la tarjeta (24%) con los $500 extra, luego la deuda médica (0%) y finalmente el préstamo (5%). Habría ahorrado unos $200 en intereses, pero la primera deuda (tarjeta) habría tardado 8 meses en liquidarse, sin una victoria rápida. María prefirió la motivación.
Errores comunes
- No tener un fondo de emergencia antes de empezar: Si surge un imprevisto, podrías endeudarte más. Ten al menos $1,000 de respaldo.
- Dejar de pagar los mínimos: Aunque te enfoques en una deuda, siempre paga el mínimo en las demás para evitar cargos por mora y daño al crédito.
- Cambiar de método constantemente: La consistencia es clave. Elige uno y mantente al menos 3 meses antes de evaluar.
- Olvidar negociar tasas: Antes de empezar, llama a tus acreedores para pedir una reducción de interés. A veces lo conceden.
- No celebrar los logros: Cuando pagues una deuda, celébralo (sin gastar mucho). Eso refuerza el hábito.
Checklist de dominio
- [ ] Listé todas mis deudas con saldo, tasa de interés y pago mínimo.
- [ ] Elegí un método (bola de nieve o avalancha) basado en mi personalidad y situación.
- [ ] Ordené mis deudas según el método elegido.
- [ ] Definí un monto extra mensual para destinar a deudas (al menos el 10% de mis ingresos).
- [ ] Configuré pagos automáticos para los mínimos de todas las deudas.
- [ ] Creé un fondo de emergencia de $1,000 antes de empezar.
- [ ] Programé una revisión mensual de mi progreso.
Ejercicio: Diseña tu plan de pago de deudas
Entregable: Un plan escrito (puede ser en una hoja de cálculo o papel) con tus deudas ordenadas según el método que elijas, el monto extra mensual, y un cronograma estimado de pagos.
- Enumera todas tus deudas actuales: nombre del acreedor, saldo pendiente, tasa de interés anual y pago mínimo mensual.
- Decide qué método usarás: bola de nieve (motivación) o avalancha (eficiencia). Justifica tu elección en una línea.
- Ordena las deudas según el método elegido.
- Determina cuánto dinero extra puedes destinar mensualmente a deudas (revisa tu presupuesto).
- Calcula cuántos meses te tomará pagar la primera deuda (saldo / (pago mínimo + extra)).
- Repite el cálculo para las siguientes deudas, sumando el pago liberado al extra.
- Escribe un cronograma con fechas estimadas de liquidación para cada deuda.
Mini-rúbrica de evaluación:
- Lista completa de deudas con datos correctos (1 punto)
- Justificación clara del método elegido (1 punto)
- Orden correcto según el método (1 punto)
- Cálculos de tiempo realistas (1 punto)
- Cronograma con fechas (1 punto)
Pistas
- Si no tienes deudas, usa un ejemplo ficticio con 3-4 deudas típicas (tarjeta, auto, préstamo).
- Para el método avalancha, ordena de mayor a menor tasa de interés; para bola de nieve, de menor a mayor saldo.
- El monto extra puede ser tan pequeño como $50; lo importante es la consistencia.
Evaluá tu comprensión
Completá el quiz interactivo de arriba para ganar XP.
Sigue con Domina tus finanzas personales: de principiante a profesional
Esta lección forma parte de un curso de Cursalo. Revisa su programa y elige entre la compra individual o el acceso a toda la escuela.
Si ya tenías acceso a este curso, entra con tu cuenta: tus derechos y tu progreso se conservan. No necesitas comprarlo de nuevo.