

Lección 14 de 23 · Lectura y práctica
Deuda buena vs. deuda mala: cómo identificarlas
Concepto claveLa deuda buena es aquella que te ayuda a generar ingresos, aumentar tu patrimonio o mejorar tu capacidad de generar valor a largo plazo. Por ejemplo, un préstamo para estudiar una carrera que aumente tu sueldo, o.
Del concepto a la práctica
Taller de esta lección
La etiqueta buena o mala no depende solo del objeto comprado. Debes evaluar costo total, duración, riesgo de ingreso y si el uso conserva o aumenta capacidad financiera. Una deuda aparentemente útil puede ser inviable.
Ejemplo resuelto
Clara compara un préstamo de 4.000 para una capacitación con costo total 4.500 y posible aumento mensual incierto, frente a 4.000 usados para unas vacaciones con costo total 4.800 y sin ingreso adicional. El primer caso tiene una finalidad productiva, pero solo sería razonable tras comprobar cuota, empleo y escenario sin aumento.
Pruébalo
Anota monto, tasa, plazo y costo total.
Describe el beneficio esperado sin presentarlo como seguro.
Prueba qué ocurre si el beneficio no llega.
Compara la cuota con tu flujo mensual y reserva.
Error frecuente: llamar buena a toda deuda educativa o inmobiliaria. Corrige examinando capacidad de pago y riesgo.
Ejercicio: préstamo 2.000, costo total 2.300, cuota 115 y flujo libre 180. Espera que la cuota consume 63,9% del flujo libre; exige cautela aunque el propósito sea productivo.
Comprueba tu resultado
Calcula 115 / 180 × 100. La clasificación debe incluir costo y escenario adverso.
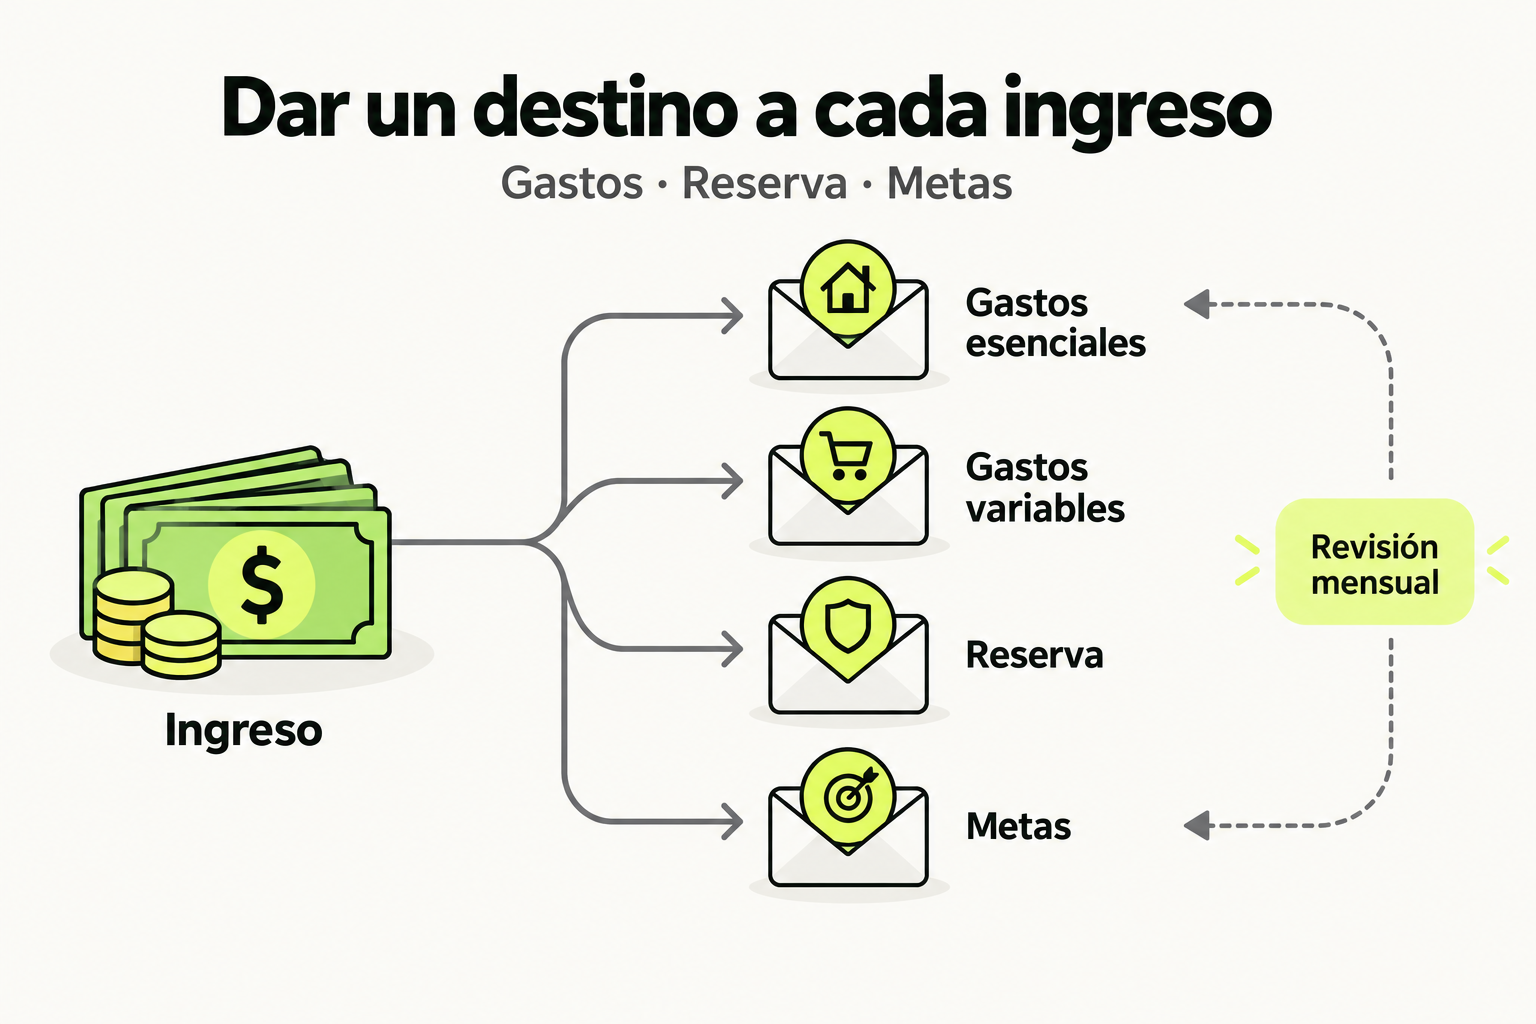
 Mapa de práctica
Asigna el ingreso a categorías que reflejen tus obligaciones y objetivos. Distingue la reserva para imprevistos de las metas y revisa lo planeado frente a lo gastado. Ajustar el presupuesto requiere datos reales, no porcentajes universales.
Ver la infografía en tamaño completo ↗Concepto clave
La deuda buena es aquella que te ayuda a generar ingresos, aumentar tu patrimonio o mejorar tu capacidad de generar valor a largo plazo. Por ejemplo, un préstamo para estudiar una carrera que aumente tu sueldo, o una hipoteca para comprar una casa que se revaloriza. La deuda mala es la que se usa para consumir bienes que se deprecian rápidamente o no generan retorno, como financiar unas vacaciones o comprar un coche nuevo con intereses altos. Imagina que la deuda buena es como una semilla que plantas y crece, mientras que la deuda mala es como un helado que te comes y desaparece.
La clave está en el uso y el coste. Si el dinero prestado te permite obtener un rendimiento mayor que los intereses que pagas, es buena. Si solo cubre un gasto pasajero y además pagas intereses altos, es mala. No toda deuda con interés bajo es buena, ni toda con interés alto es mala; depende de lo que compres.
Cómo funciona en la práctica
Sigue estos pasos para clasificar cualquier deuda:
- Identifica el propósito: ¿Para qué pediste el préstamo? Ejemplo: comprar un ordenador para trabajar (posible buena) vs. comprar ropa de marca (mala).
- Calcula el costo total: Suma todos los intereses y comisiones. Por ejemplo, un préstamo de $10,000 al 20% anual a 2 años cuesta $4,000 en intereses.
- Estima el retorno potencial: ¿Cuánto dinero extra te generará ese bien? Si el ordenador te permite ganar $5,000 adicionales al año, el retorno supera el costo.
- Compara tasas: Si la tasa de interés es menor que tu rendimiento esperado, es buena; si es mayor, es mala. Una tarjeta de crédito al 30% anual casi nunca es buena.
Ejemplo: María pide un préstamo de $5,000 para un curso de certificación que le aumentará el sueldo en $3,000 al año. El préstamo tiene un interés del 10% anual a 1 año, costo total $500. Retorno anual $3,000 vs. costo $500 → es deuda buena. En cambio, si usa la misma tarjeta para comprar un televisor que no genera ingresos, es deuda mala.
Caso de estudio
Carlos gana $3,000 al mes. Tiene dos deudas:
- Deuda A: Préstamo estudiantil de $20,000 al 5% anual, le permitió obtener un título que incrementó su salario en $10,000 anuales.
- Deuda B: Tarjeta de crédito con saldo de $2,000 al 28% anual, usado para viajes y cenas.
Análisis: La deuda A es buena porque el retorno ($10,000/año) supera ampliamente el costo anual ($1,000 de intereses). La deuda B es mala porque no genera ingresos y tiene un interés muy alto. Carlos debería priorizar pagar la deuda B lo antes posible y mantener la deuda A al mínimo pago.
Errores comunes
- Confundir "bajo interés" con "buena deuda": Un préstamo al 2% para comprar un coche que se deprecia sigue siendo malo si no genera ingresos.
- Ignorar el costo emocional: La deuda mala genera estrés. Aunque sea "pequeña", puede afectar tu tranquilidad.
- Usar deuda para inversiones riesgosas: Pedir préstamo para invertir en criptomonedas es deuda mala si no tienes certeza de retorno.
- No considerar el plazo: Una deuda a 30 años puede ser buena para una casa, pero mala para un auto que dura 5 años.
- No revisar la letra pequeña: Comisiones ocultas pueden convertir una deuda aparentemente buena en mala.
Checklist de dominio
- [ ] Puedo definir deuda buena y deuda mala con mis propias palabras.
- [ ] He identificado al menos una deuda buena y una mala en mi vida.
- [ ] Sé calcular el costo total de un préstamo (intereses + comisiones).
- [ ] Puedo estimar el retorno potencial de una inversión financiada.
- [ ] Comparo la tasa de interés con el rendimiento esperado antes de endeudarme.
- [ ] Distingo entre deuda para consumo y deuda para inversión.
- [ ] He creado una lista de mis deudas actuales clasificándolas como buenas o malas.
Clasifica tus propias deudas
Objetivo: Clasificar al menos 3 deudas personales (o ficticias si no tienes) en buenas o malas, justificando con cálculos.
Entregable: Una tabla HTML o escrita con las columnas: Deuda, Monto, Tasa de interés, Propósito, Costo total estimado, Retorno estimado, Clasificación (Buena/Mala) y Justificación.
Pasos:
- Enumera 3 deudas que tengas o inventa ejemplos realistas (ej: préstamo estudiantil, tarjeta de crédito, hipoteca, préstamo para coche).
- Para cada una, anota el monto, la tasa de interés anual y el propósito.
- Calcula el costo total aproximado (intereses + comisiones) en un año. Si no sabes la tasa exacta, usa un estimado (ej: tarjeta 25%, préstamo personal 15%).
- Estima el retorno económico que genera esa deuda (ingresos adicionales, ahorro de tiempo, etc.). Si no genera retorno, el retorno es $0.
- Compara el retorno vs. costo. Si retorno > costo, es buena; si no, es mala.
- Escribe una justificación breve.
Mini-rúbrica de evaluación:
- Completitud: ¿Incluye las 3 deudas con todos los campos? (2 puntos)
- Cálculo correcto: ¿El costo total y retorno son coherentes con los datos? (2 puntos)
- Clasificación lógica: ¿La clasificación se basa en la comparación retorno vs costo? (2 puntos)
- Justificación clara: ¿Explica por qué es buena o mala? (2 puntos)
- Formato: ¿Presenta la tabla ordenada? (2 puntos)
Puntaje máximo: 10 puntos. Mínimo aprobatorio: 7.
Pistas
- Si no tienes deudas, inventa dos malas y una buena (ej: préstamo para curso de programación).
- Para el costo total, multiplica el monto por la tasa de interés y divide entre 12 si quieres el costo mensual.
- El retorno puede ser un aumento de sueldo, ahorro en gasolina, o ingresos extra por un negocio.
Evaluá tu comprensión
Completá el quiz interactivo de arriba para ganar XP.
Sigue con Domina tus finanzas personales: de principiante a profesional
Esta lección forma parte de un curso de Cursalo. Revisa su programa y elige entre la compra individual o el acceso a toda la escuela.
Si ya tenías acceso a este curso, entra con tu cuenta: tus derechos y tu progreso se conservan. No necesitas comprarlo de nuevo.