

Lección 4 de 23 · Lectura y práctica
Evaluación: ¿qué tan saludable es tu situación financiera?
Tipo de lección: QuizConcepto claveLa salud financiera es como la salud física: no basta con no estar en crisis; necesitas indicadores que te muestren si estás en forma. En finanzas personales, medir tu salud implica evaluar tu.
Del concepto a la práctica
Taller de esta lección
Una evaluación útil combina indicadores y contexto. Tener ahorro no compensa automáticamente un flujo mensual deficitario, y un patrimonio positivo puede coexistir con poca liquidez. Por eso conviene observar varias señales juntas.
Ejemplo resuelto
Jorge tiene gastos esenciales de 1.600, ahorro líquido de 3.200, ingreso neto de 2.500, pagos de deuda de 500 y ahorro mensual de 100. Su reserva cubre 2 meses. El ratio de deuda sobre ingreso es 500/2.500 = 20%. La lectura prudente es que tiene dos meses de liquidez. El 20% describe un cociente: sin conocer gastos restantes, tasa y estabilidad de ingresos no permite concluir que la deuda sea manejable.
Pruébalo
Calcula meses de reserva: ahorro líquido dividido por gastos esenciales.
Calcula deuda mensual sobre ingreso neto.
Comprueba si el flujo termina en superávit.
Elige una acción prioritaria según el indicador más débil.
Error frecuente: tratar inversiones volátiles como fondo de emergencia. Corrige contando solo dinero líquido y de bajo riesgo destinado a imprevistos.
Ejercicio: gastos esenciales 1.200, reserva 4.800, ingreso 2.400 y deuda mensual 360. Espera 4 meses de reserva y ratio de deuda del 15%. Formula una acción: mantener pagos y aumentar gradualmente liquidez.
Comprueba tu resultado
Los dos ratios no deben sustituir el análisis del flujo. Comprueba también que ingreso menos gastos y pagos no sea negativo.
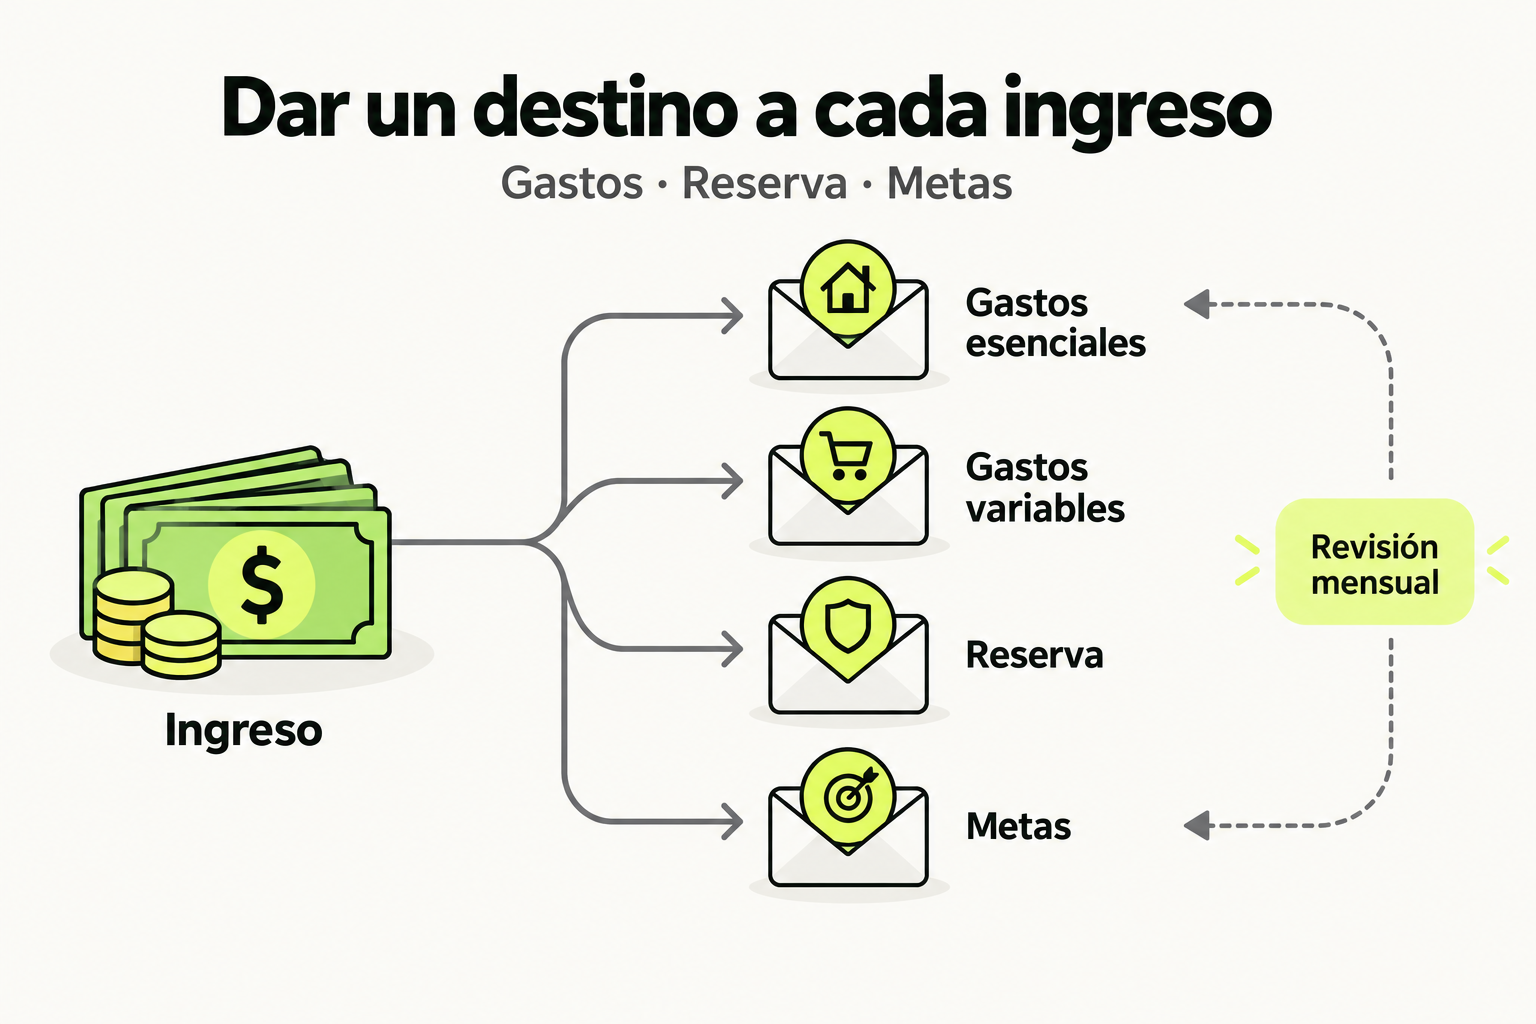
 Mapa de práctica
Asigna el ingreso a categorías que reflejen tus obligaciones y objetivos. Distingue la reserva para imprevistos de las metas y revisa lo planeado frente a lo gastado. Ajustar el presupuesto requiere datos reales, no porcentajes universales.
Ver la infografía en tamaño completo ↗Tipo de lección: Quiz
Concepto clave
La salud financiera es como la salud física: no basta con no estar en crisis; necesitas indicadores que te muestren si estás en forma. En finanzas personales, medir tu salud implica evaluar tu capacidad para cubrir gastos, ahorrar, invertir y manejar deudas. Una persona con buena salud financiera tiene un colchón de emergencia, controla sus gastos y no depende de créditos para vivir al día.
Imagina que tu economía es un auto: el motor son tus ingresos, el combustible son tus gastos, y el tanque de reserva son tus ahorros. Si siempre conduces con el tanque vacío, cualquier imprevisto te dejará varado. La evaluación financiera te permite revisar el tablero de instrumentos: ¿cuánto tienes ahorrado? ¿cuánto debes? ¿cuánto gastas en intereses?
Para medir tu salud financiera, usaremos ratios como el de liquidez (ahorros de emergencia / gastos mensuales) y el de endeudamiento (pagos de deudas / ingresos mensuales). Estos indicadores te darán una foto clara de tu situación actual.
Cómo funciona en la práctica
Sigue estos pasos para calcular tu ratio de liquidez (fondo de emergencia):
- Revisa tu cuenta de ahorros y suma el total disponible (no inversiones a largo plazo).
- Calcula tus gastos mensuales fijos (renta, servicios, alimentación, transporte, etc.).
- Divide el total ahorrado entre los gastos mensuales. El resultado son los meses que podrías vivir sin ingresos.
Por ejemplo: si tienes $15,000 ahorrados y gastas $5,000 al mes, tu ratio es 3. Es decir, tienes 3 meses de emergencia. El estándar saludable es de 3 a 6 meses.
Ahora calcula tu ratio de endeudamiento:
- Suma todos los pagos mensuales de deudas (tarjetas, préstamos, hipoteca).
- Divide entre tus ingresos mensuales netos.
- Multiplica por 100 para obtener el porcentaje.
Ejemplo: pagas $2,000 en deudas y ganas $8,000 al mes → ratio = 25%. Un ratio saludable es menor al 30%.
Caso de estudio
María, una profesional de 30 años, quiere saber si su salud financiera es buena. Sus datos:
- Ahorros: $8,000
- Gastos mensuales: $4,000
- Deudas mensuales: $1,200 (tarjeta de crédito y préstamo de auto)
- Ingresos netos: $6,000
Calculamos:
- Ratio de liquidez: $8,000 / $4,000 = 2 meses (bajo, debería ser 3-6)
- Ratio de endeudamiento: ($1,200 / $6,000) * 100 = 20% (saludable, menor a 30%)
Diagnóstico: María tiene un buen control de deudas, pero su fondo de emergencia es insuficiente. Debería priorizar ahorrar hasta alcanzar al menos 3 meses de gastos.
Errores comunes
- No considerar gastos variables: Muchos solo calculan gastos fijos. Incluye también entretenimiento, ropa, imprevistos. Un error común es subestimar los gastos reales.
- Confundir ahorros con inversiones: El fondo de emergencia debe ser líquido y de bajo riesgo, no acciones o fondos de retiro.
- No actualizar los ratios periódicamente: La salud financiera cambia. Revisa cada 3-6 meses.
- Ignorar deudas "buenas" vs "malas": Una hipoteca con tasa baja puede ser aceptable, pero las deudas de tarjeta con intereses altos son una alerta.
- No tener un plan para mejorar: Saber que tu ratio es bajo no sirve si no defines acciones concretas, como ahorrar el 10% de tus ingresos.
Checklist de dominio
- Calculé mi ratio de liquidez (ahorros / gastos mensuales) y sé si está entre 3 y 6.
- Calculé mi ratio de endeudamiento (pagos de deudas / ingresos) y sé si es menor al 30%.
- Identifiqué al menos un área de mejora (ej. ahorro insuficiente o deuda alta).
- Definí una acción concreta para mejorar mi salud financiera (ej. ahorrar $X al mes).
- Programé una revisión trimestral de estos indicadores.
Diagnóstico financiero personal
Completa tu propio diagnóstico financiero siguiendo estos pasos:
- Reúne tus estados de cuenta bancarios, tarjetas de crédito, préstamos y recibos de ingresos.
- Calcula tus gastos mensuales totales (fijos + variables) y anótalos.
- Calcula tu ratio de liquidez: divide tu ahorro total (cuenta de ahorros, fondo de emergencia) entre tus gastos mensuales.
- Calcula tu ratio de endeudamiento: suma todos los pagos mínimos de deudas al mes, divide entre tus ingresos netos mensuales y multiplica por 100.
- Escribe un breve diagnóstico (3-5 líneas) indicando si tu salud financiera es buena, regular o mala, y menciona al menos un área de mejora.
Entregable: Un documento (puede ser una hoja de cálculo o un texto) con tus cálculos y diagnóstico. Nombra el archivo como "Diagnostico_Financiero_TuNombre"
Mini-rúbrica de evaluación:
- Precisión de datos: Los números son reales y verificables (no inventados).
- Cálculo correcto: Los ratios están bien calculados (división correcta).
- Diagnóstico coherente: Las conclusiones se basan en los ratios.
- Acción de mejora: Se propone al menos una acción específica y realista.
- Formato: El entregable está claramente organizado y nombrado.
Pistas
- Si no tienes un ahorro de emergencia, considera tu saldo en la cuenta corriente como ahorro (aunque no es lo ideal).
- Para gastos variables, revisa los últimos 3 meses y saca un promedio.
- Si tu ratio de endeudamiento supera el 30%, prioriza pagar deudas antes de ahorrar.
Evaluá tu comprensión
Completá el quiz interactivo de arriba para ganar XP.
Sigue con Domina tus finanzas personales: de principiante a profesional
Esta lección forma parte de un curso de Cursalo. Revisa su programa y elige entre la compra individual o el acceso a toda la escuela.
Si ya tenías acceso a este curso, entra con tu cuenta: tus derechos y tu progreso se conservan. No necesitas comprarlo de nuevo.