

Lección 3 de 23 · Lectura y práctica
Ejercicio práctico: calcula tu patrimonio neto y tasa de ahorro
Tipo de lección: VideoConcepto claveEl patrimonio neto es la diferencia entre lo que posees (activos) y lo que debes (pasivos). Es una fotografía financiera en un momento dado. La tasa de ahorro mide qué porcentaje de tus.
Del concepto a la práctica
Taller de esta lección
Patrimonio neto y tasa de ahorro describen dimensiones distintas. El primero usa una fotografía de activos y pasivos; la segunda observa qué proporción del ingreso neto no se consume durante un periodo.
Ejemplo resuelto
En mayo, Sara recibe 2.400 netos y transfiere 180 a ahorro, paga 120 de deuda extra y aporta 60 a una inversión simulada. Si se define ahorro como reservas más inversión y pago extraordinario de deuda, suma 360. Tasa de ahorro ampliada: 360/2.400 = 15%. Su patrimonio al cierre se calcula aparte.
Pruébalo
Define fecha de corte y periodo mensual.
Suma efectivo, inversiones y deudas para el patrimonio.
Identifica dinero reservado, invertido o usado para reducir principal.
Divide ese total entre ingreso neto y multiplica por 100.
Error frecuente: usar ingreso bruto. Corrige empleando lo que realmente llega a la cuenta.
Ejercicio: ingreso neto 3.000; ahorro 240; inversión 90; pago extra de deuda 120. Espera ahorro ampliado 450 y tasa 15%. Si el patrimonio inicial era 8.000, amortizar principal con efectivo ya existente reduce simultáneamente efectivo y deuda: por sí solo no aumenta el patrimonio neto. Ahorrar parte del ingreso y evitar gastos pueden mejorar la posición neta; la amortización futura puede reducir intereses. No cuentes una misma transferencia dos veces.
Comprueba tu resultado
La tasa se verifica con 450 / 3000 × 100. Explica por separado el efecto sobre liquidez y patrimonio.
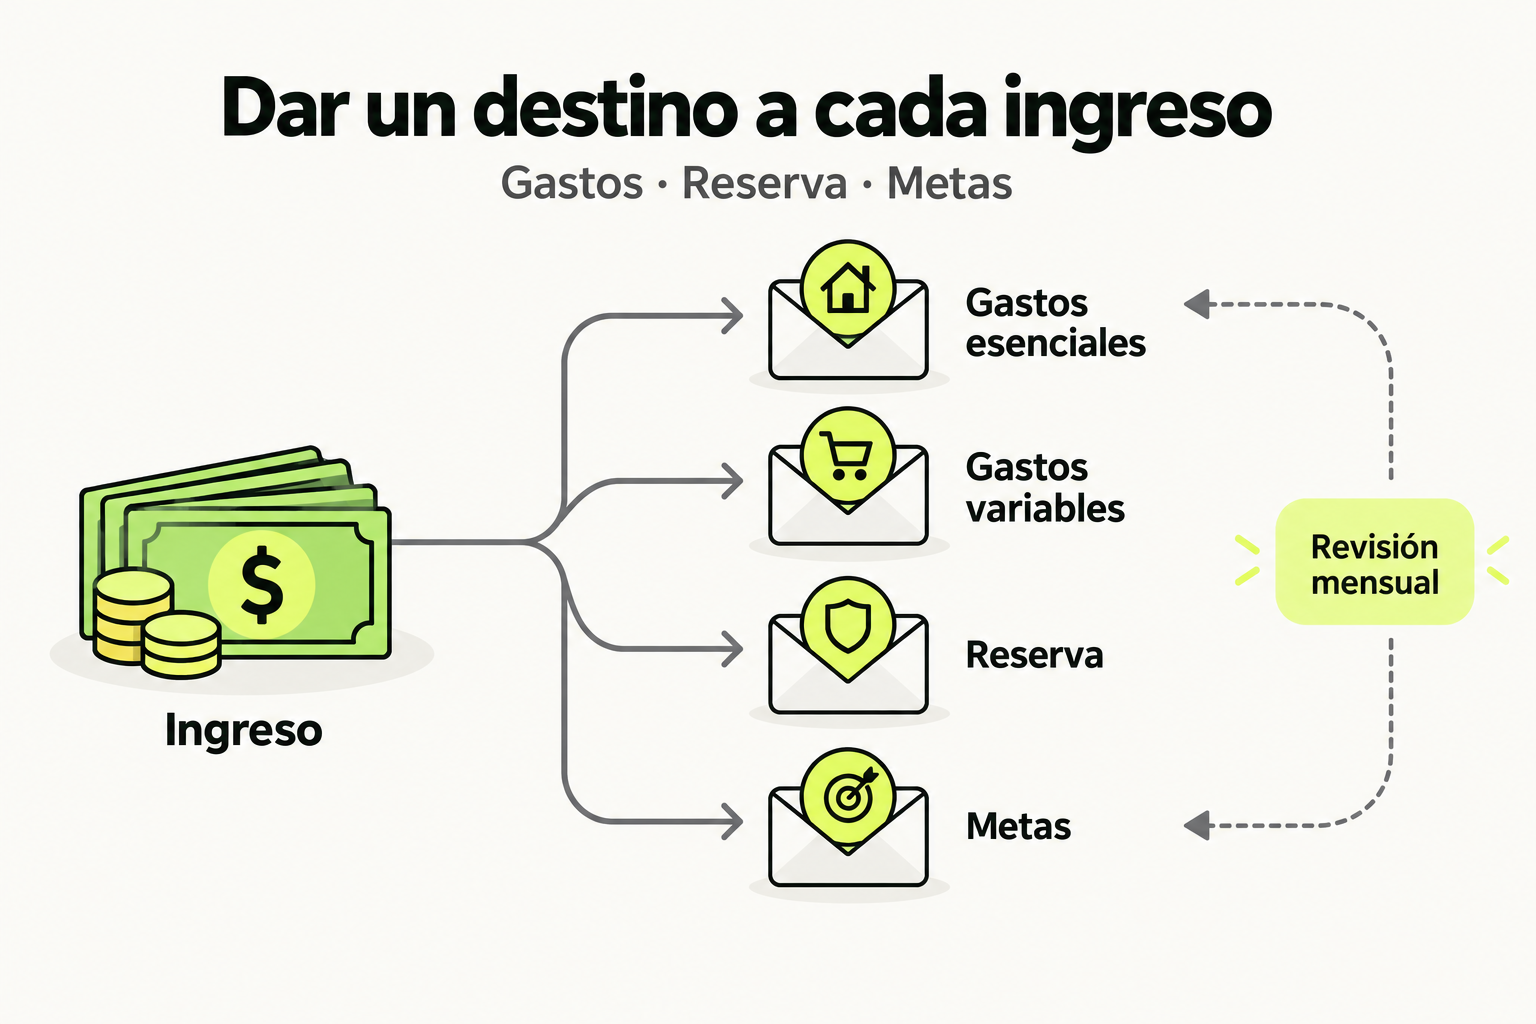
 Mapa de práctica
Asigna el ingreso a categorías que reflejen tus obligaciones y objetivos. Distingue la reserva para imprevistos de las metas y revisa lo planeado frente a lo gastado. Ajustar el presupuesto requiere datos reales, no porcentajes universales.
Ver la infografía en tamaño completo ↗Tipo de lección: Video
Concepto clave
El patrimonio neto es la diferencia entre lo que posees (activos) y lo que debes (pasivos). Es una fotografía financiera en un momento dado. La tasa de ahorro mide qué porcentaje de tus ingresos destinas al ahorro o inversión. Ambas métricas son fundamentales para conocer tu salud financiera y tomar decisiones informadas.
Imagina tu patrimonio neto como el saldo de una báscula: los activos son lo que tienes (efectivo, inversiones, propiedades) y los pasivos son tus deudas (tarjetas, préstamos, hipoteca). Si tus activos superan tus pasivos, tu patrimonio neto es positivo. La tasa de ahorro es como el combustible que te permite aumentar ese saldo con el tiempo.
Cómo funciona en la práctica
Para calcular tu patrimonio neto, sigue estos pasos:
- Lista todos tus activos: efectivo en cuentas bancarias, inversiones (acciones, fondos), valor de tu vivienda (precio de mercado), vehículo, etc.
- Lista todos tus pasivos: saldo de tarjetas de crédito, préstamos personales, hipoteca, deuda estudiantil, etc.
- Resta los pasivos de los activos:
Patrimonio Neto = Activos Totales - Pasivos Totales.
Para la tasa de ahorro:
- Calcula tus ingresos netos mensuales (después de impuestos).
- Calcula cuánto ahorras o inviertes cada mes (no gastos, solo ahorro/inversión).
- Aplica la fórmula:
Tasa de Ahorro = (Ahorro Mensual / Ingreso Neto Mensual) * 100.
Ejemplo: Si ganas 3,000 € netos al mes y ahorras 600 €, tu tasa de ahorro es del 20%.
Caso de estudio
María, de 30 años, quiere saber su situación financiera. Tiene:
- Activos: Cuenta corriente: 2,500 €, Inversiones: 10,000 €, Coche (valor estimado): 8,000 €, Vivienda (valor de mercado): 120,000 €
- Pasivos: Hipoteca pendiente: 80,000 €, Préstamo coche: 5,000 €, Tarjeta de crédito: 1,200 €
Patrimonio neto: Activos totales = 2,500 + 10,000 + 8,000 + 120,000 = 140,500 €. Pasivos totales = 80,000 + 5,000 + 1,200 = 86,200 €. Patrimonio neto = 140,500 - 86,200 = 54,300 €.
María gana 2,500 € netos al mes y ahorra 500 € en su cuenta de inversión. Su tasa de ahorro es (500 / 2,500) * 100 = 20%.
Conclusión: María tiene un patrimonio neto positivo y una tasa de ahorro saludable, pero podría mejorar si reduce deudas de consumo.
Errores comunes
- No incluir todos los pasivos: Olvidar deudas pequeñas como tarjetas de crédito o préstamos personales. Revisa tus extractos bancarios para no omitir ninguno.
- Valorar activos incorrectamente: Usar el precio de compra en lugar del valor de mercado actual. Por ejemplo, un coche se deprecia, así que busca su valor actual en guías como Kelley Blue Book.
- Confundir ingresos brutos con netos: La tasa de ahorro debe calcularse sobre el ingreso neto (lo que realmente recibes después de impuestos).
- No actualizar los datos: El patrimonio neto cambia con el tiempo. Calcúlalo al menos una vez al mes para ver tu progreso.
- Considerar el ahorro como gasto: Si transfieres dinero a una cuenta de ahorro, eso es ahorro, no gasto. No lo incluyas en tus gastos mensuales.
Checklist de dominio
- ☐ He listado todos mis activos (efectivo, inversiones, propiedades, vehículos, otros).
- ☐ He listado todos mis pasivos (hipoteca, préstamos, tarjetas, deudas).
- ☐ He calculado mi patrimonio neto: activos totales menos pasivos totales.
- ☐ He calculado mi ingreso neto mensual (después de impuestos).
- ☐ He calculado mi ahorro mensual (cuánto guardo o invierto).
- ☐ He calculado mi tasa de ahorro: (ahorro mensual / ingreso neto) * 100.
- ☐ He identificado al menos un área de mejora (ej. aumentar ahorro o reducir deudas).
Calcula tu patrimonio neto y tasa de ahorro
Objetivo
Calcular tu patrimonio neto y tasa de ahorro utilizando tus propios datos financieros.
Entregable
Un documento (hoja de cálculo o papel) con dos tablas: una de activos/pasivos y otra de ingresos/ahorro, más los cálculos finales.
Pasos
- Reúne tus últimos estados de cuenta bancarios, de inversiones, deudas y cualquier documento financiero.
- En una hoja de cálculo o papel, crea dos columnas: Activos y Pasivos. Lista cada activo con su valor de mercado actual y cada pasivo con su saldo pendiente.
- Suma todos los activos y todos los pasivos. Calcula tu patrimonio neto: Activos - Pasivos.
- En otra sección, anota tu ingreso neto mensual (después de impuestos). Luego, calcula cuánto ahorras o inviertes cada mes (no incluyas gastos).
- Calcula tu tasa de ahorro: (Ahorro Mensual / Ingreso Neto Mensual) * 100.
- Escribe una breve reflexión (2-3 oraciones) sobre qué te dice este resultado y qué acción tomarás.
Rúbrica de evaluación
- Completitud: ¿Incluyes todos los activos y pasivos relevantes? (25%)
- Precisión: ¿Los valores son actuales y realistas? (25%)
- Cálculos correctos: ¿El patrimonio neto y la tasa de ahorro están bien calculados? (25%)
- Reflexión: ¿La reflexión muestra entendimiento y una acción concreta? (25%)
Pistas
- Si no sabes el valor actual de tu coche, busca en sitios web de tasación como Kelley Blue Book o similar en tu país.
- Para la tasa de ahorro, asegúrate de usar tu ingreso neto (después de impuestos) y solo el dinero que realmente guardas, no lo que gastas.
- Si tienes deudas con diferentes tasas de interés, prioriza pagar las de mayor interés para mejorar tu patrimonio neto más rápido.
Evaluá tu comprensión
Completá el quiz interactivo de arriba para ganar XP.
Sigue con Domina tus finanzas personales: de principiante a profesional
Esta lección forma parte de un curso de Cursalo. Revisa su programa y elige entre la compra individual o el acceso a toda la escuela.
Si ya tenías acceso a este curso, entra con tu cuenta: tus derechos y tu progreso se conservan. No necesitas comprarlo de nuevo.