

Lección 5 de 12 · Lectura y práctica
Tu Fondo de Emergencia
El colchón financiero que necesitas Un fondo de emergencia es dinero reservado exclusivamente para imprevistos: una urgencia médica, la pérdida del empleo, una reparación inevitable del auto o del hogar. Sin este colchón,.
Del concepto a la práctica
Taller de esta lección
El fondo de emergencia se calcula con gastos esenciales y meses de cobertura, no con el ingreso total. La meta debe distinguir un primer colchón de una cobertura mayor y permanecer líquida. Si el ingreso es irregular, usa un gasto esencial mensual prudente y revisa la cifra cuando tengas nuevos datos.
Ejemplo resuelto
Los gastos esenciales de Marta son alquiler 700, comida 280, transporte 120 y servicios 100: total 1.200. Su primera meta de tres meses es 3.600. Ya posee 1.000 en una cuenta separada, por lo que faltan 2.600. Ahorrar 260 al mes implica diez meses, sin contar intereses ni cambios de gastos.
Lista solo gastos necesarios para mantener vivienda, salud y transporte.
Suma el coste esencial mensual.
Multiplica por el número de meses elegido y resta el saldo existente.
Divide el faltante por la aportación mensual y registra la fecha estimada.
Error frecuente: invertir el fondo en un activo volátil para obtener más rendimiento. Corrección: prioriza disponibilidad y estabilidad, aunque el crecimiento esperado sea menor.
Pruébalo
Calcula una meta de cuatro meses con gastos esenciales de 950, saldo actual de 800 y aportación mensual de 190.
Comprueba tu resultado
La meta es 3.800, faltan 3.000 y el plazo calculado es 3.000/190 = 15,79 meses, es decir, 16 aportaciones mensuales. Las primeras 15 suman 2.850 y dejan 150 pendientes; ajusta la última para completar la meta.
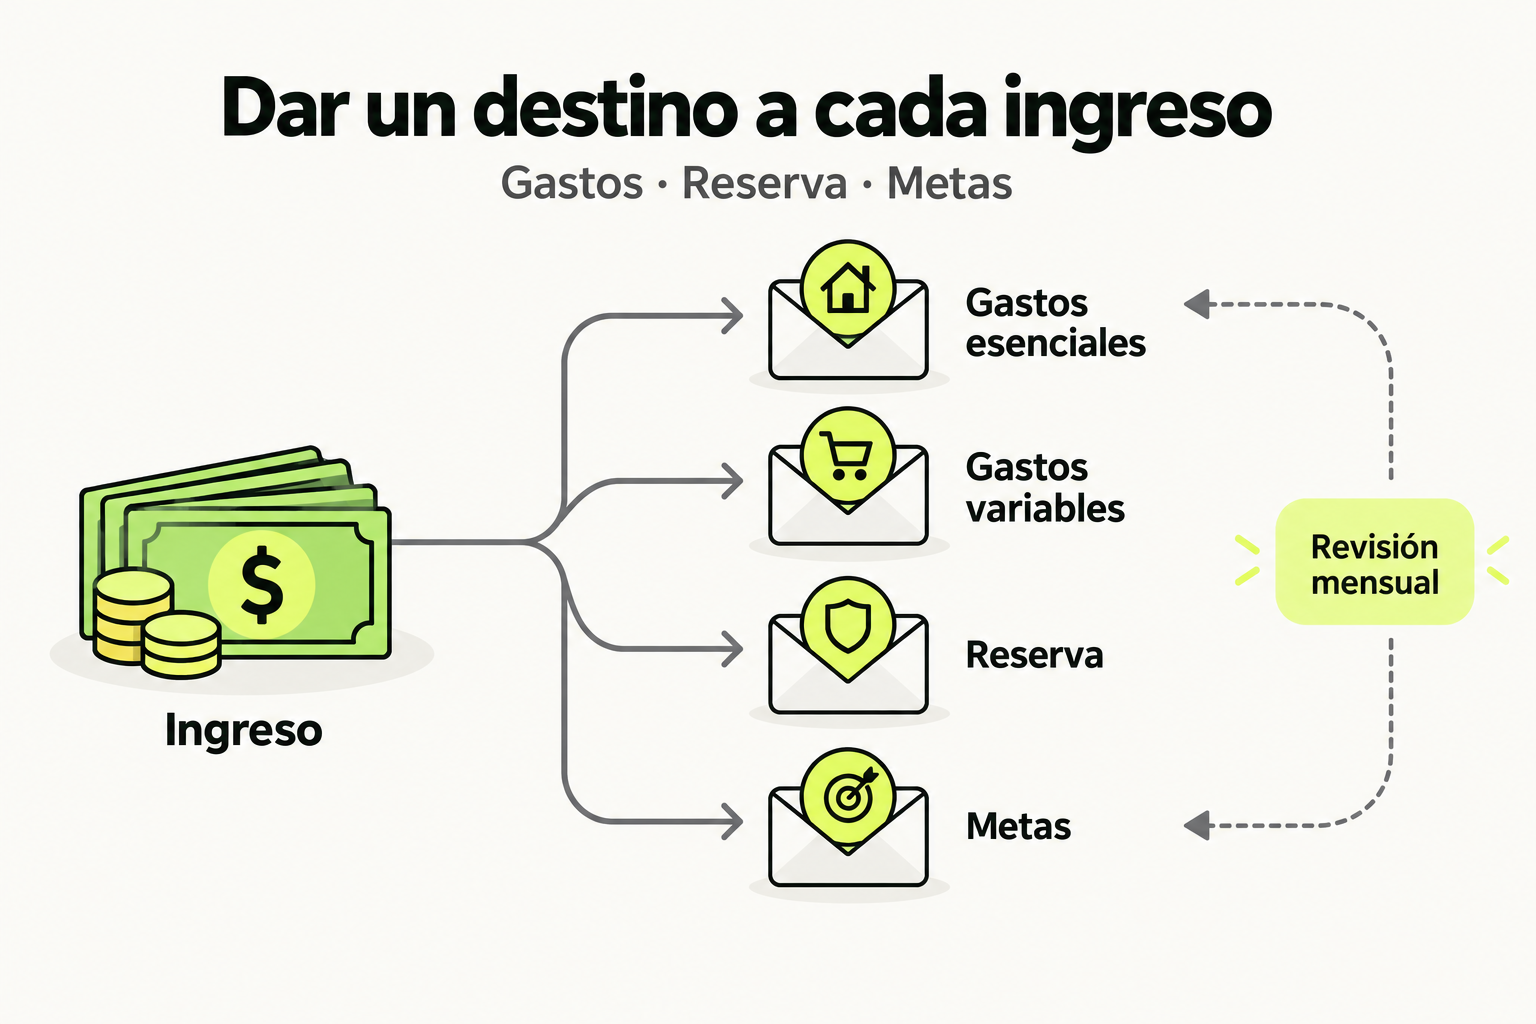
 Mapa de práctica
Asigna el ingreso a categorías que reflejen tus obligaciones y objetivos. Distingue la reserva para imprevistos de las metas y revisa lo planeado frente a lo gastado. Ajustar el presupuesto requiere datos reales, no porcentajes universales.
Ver la infografía en tamaño completo ↗El colchón financiero que necesitas
Un fondo de emergencia es dinero reservado exclusivamente para imprevistos: una urgencia médica, la pérdida del empleo, una reparación inevitable del auto o del hogar. Sin este colchón, cualquier imprevisto te empuja a endeudarte con tarjetas o préstamos caros, justo lo que intentas evitar.
El fondo de emergencia no es una inversión: su objetivo no es crecer, sino estar disponible al instante y sin riesgo de perder valor. Es tu seguro contra la mala suerte.
Cuánto necesitas
- Meta inicial: guarda primero un fondo pequeño equivalente a un mes de gastos básicos. Tener algo es infinitamente mejor que no tener nada.
- Meta completa: 3 a 6 meses de gastos esenciales (no de ingresos). Si tu trabajo es inestable o eres freelance, apunta a 6 meses o más.
- Gastos esenciales = alquiler, comida, servicios, transporte y deudas mínimas. No incluyas restaurantes ni hobbies.
Consejo
Automatiza el ahorro: configura una transferencia automática a tu fondo el mismo día que cobras. Así ahorras antes de gastar, y no dependes de tu fuerza de voluntad a fin de mes.
Dónde guardarlo
- Cuenta de ahorro de alto rendimiento: separada de tu cuenta diaria para que no sea fácil de gastar.
- Fondos de inversión de deuda a muy corto plazo: bajo riesgo y liquidez en pocos días.
- Instrumentos de gobierno a corto plazo: como los CETES en México, las Letras del Tesoro en España o títulos similares en tu país. Riesgo muy bajo.
Atención
Nunca inviertas tu fondo de emergencia en acciones, criptomonedas o instrumentos volátiles. La emergencia puede llegar justo cuando el mercado cayó un 30%, obligándote a vender con pérdidas.
¿Fondo de emergencia: sobre ingresos o sobre gastos?
Se calcula sobre tus gastos esenciales, no sobre tus ingresos. Lo que importa es cuánto necesitas para sobrevivir, no cuánto ganas.
Ejercicio práctico
Objetivo: calcular y planificar tu fondo de emergencia.
- Suma tus gastos esenciales de un mes (alquiler, comida, servicios, transporte, deudas mínimas).
- Multiplícalo por 3 y por 6 para obtener tu rango objetivo.
- Resta lo que ya tienes ahorrado para saber cuánto te falta.
- Divide ese faltante entre el monto que puedes ahorrar al mes: ese es el número de meses que tardarás.
Entregable: tu meta de fondo de emergencia en dinero, lo que te falta y la fecha estimada en que lo completarás.
Para recordar
- El fondo de emergencia cubre de 3 a 6 meses de gastos esenciales.
- Debe ser líquido y seguro: nunca en activos volátiles.
- Automatizar la transferencia el día de cobro es la forma más fiable de construirlo.
Sigue con Finanzas Personales
Esta lección forma parte de un curso de Cursalo. Revisa su programa y elige entre la compra individual o el acceso a toda la escuela.
Si ya tenías acceso a este curso, entra con tu cuenta: tus derechos y tu progreso se conservan. No necesitas comprarlo de nuevo.