

Lección 1 de 12 · Lectura y práctica
Tu Diagnostico Financiero
¿Dónde está tu dinero? No puedes mejorar lo que no mides. Antes de aplicar cualquier técnica de ahorro o inversión, necesitas una fotografía honesta de tu situación actual. Este diagnóstico es el cimiento de todo tu plan.
Del concepto a la práctica
Taller de esta lección
Un diagnóstico útil separa flujo mensual y patrimonio. El flujo muestra qué entra y sale; el patrimonio compara lo que posees con lo que debes. Trabaja con un período cerrado y no cuentes transferencias entre tus propias cuentas como gasto.
Ejemplo resuelto
En abril, Ana registra ingresos de 2.400, gastos fijos de 1.120, variables de 680, deuda pendiente de 3.000 y activos de 5.500. Su ahorro del mes es 600 y su tasa de ahorro, 600/2.400 = 25 %. Su patrimonio neto es 5.500 - 3.000 = 2.500. Un traspaso de 200 a otra cuenta se marca como transferencia, no como consumo.
Define moneda y fechas de inicio y cierre.
Clasifica cada movimiento como ingreso, gasto, transferencia, deuda o activo.
Suma las categorías y calcula ahorro, tasa y patrimonio.
Revisa una diferencia contra el extracto y anota la causa.
Error frecuente: restar el pago completo de una tarjeta y volver a contar sus compras. Corrección: registra las compras en su categoría y el pago como movimiento de conciliación.
Pruébalo
Usa ingresos de 1.800, gastos fijos de 900, variables de 450, activos de 2.700 y deudas de 1.200. Marca una transferencia de 100 aparte.
Comprueba tu resultado
El ahorro debe ser 450, la tasa 25 % y el patrimonio 1.500. La transferencia no cambia el ahorro.
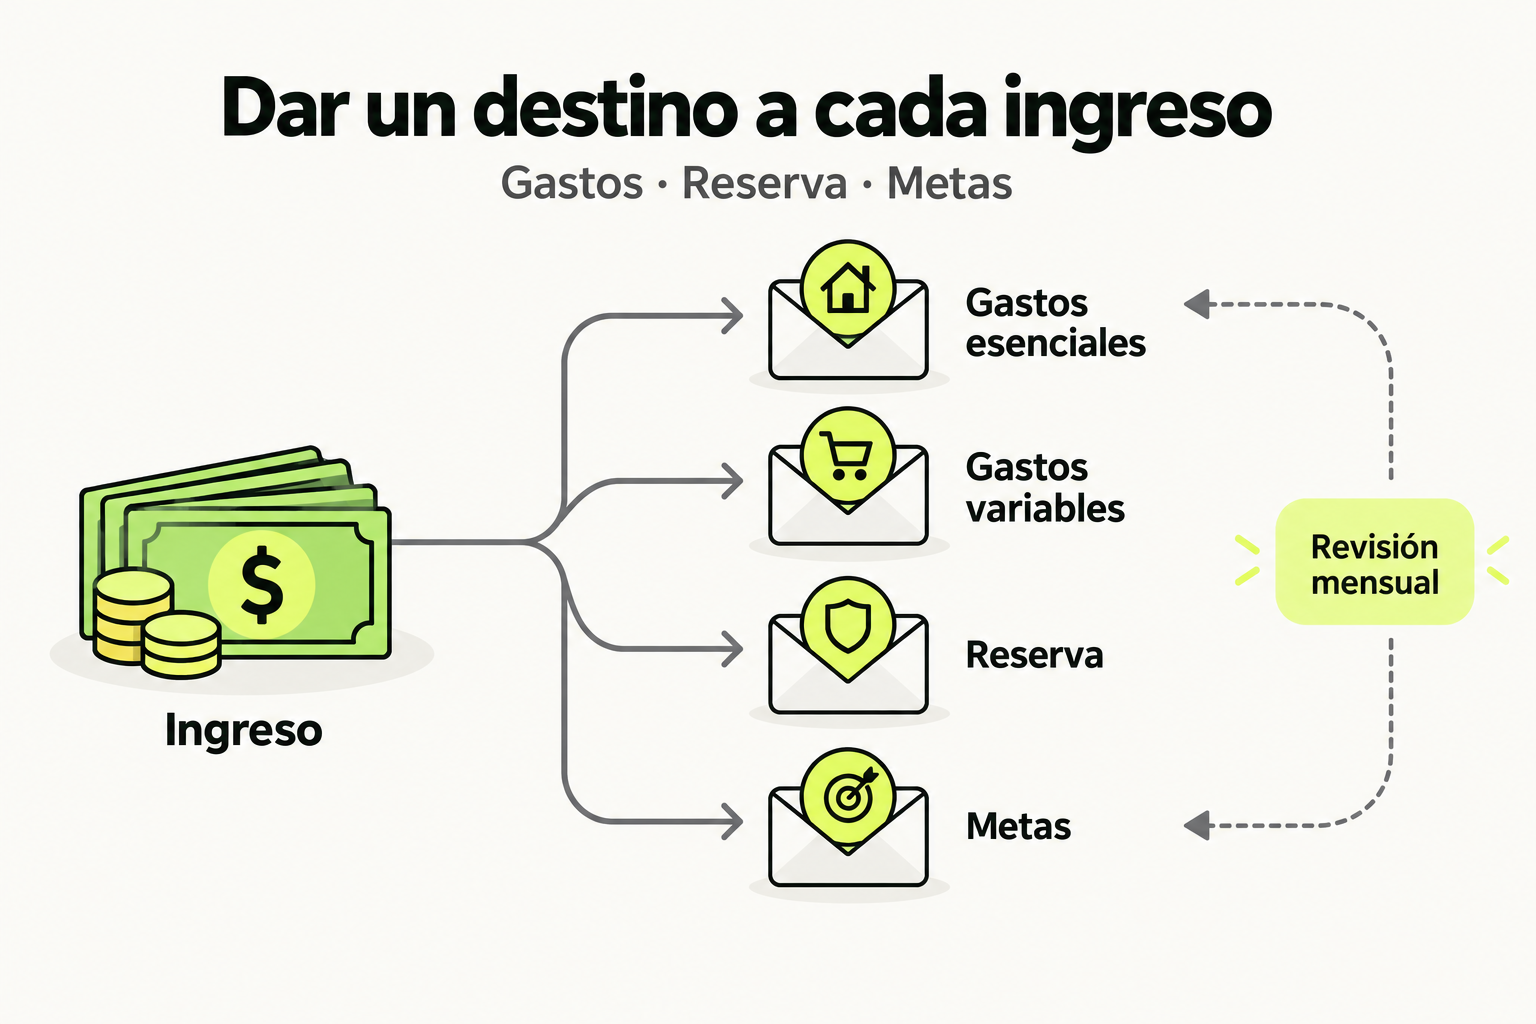
 Mapa de práctica
Asigna el ingreso a categorías que reflejen tus obligaciones y objetivos. Distingue la reserva para imprevistos de las metas y revisa lo planeado frente a lo gastado. Ajustar el presupuesto requiere datos reales, no porcentajes universales.
Ver la infografía en tamaño completo ↗¿Dónde está tu dinero?
No puedes mejorar lo que no mides. Antes de aplicar cualquier técnica de ahorro o inversión, necesitas una fotografía honesta de tu situación actual. Este diagnóstico es el cimiento de todo tu plan financiero: sin él, tomarás decisiones a ciegas.
La idea es sencilla pero poderosa: durante una hora, vas a reunir tus números reales (no los que crees que tienes, sino los que muestran tus extractos bancarios) y calcular cuatro métricas que definen tu salud financiera.
Las cuatro métricas que importan
Estas son las cifras que un asesor financiero miraría primero. Calcúlalas con datos reales de tus últimos tres meses:
- Tasa de ahorro: (ingresos − gastos) / ingresos × 100. Objetivo saludable: 20% o más.
- Fondo de emergencia: ¿cuántos meses de gastos esenciales tienes guardados? La meta es 3 a 6 meses.
- Ratio deuda/ingreso: pagos mensuales de deuda / ingresos. Enciende la alerta si supera el 30%.
- Patrimonio neto: lo que tienes menos lo que debes. Es el número que de verdad mide tu progreso en el tiempo.
Consejo
Descarga tus extractos bancarios y de tarjetas de los últimos 3 meses y categoriza cada movimiento. Casi siempre hay fugas invisibles: suscripciones olvidadas, comisiones, compras impulsivas pequeñas que suman cientos al mes.
Calcula tu patrimonio neto
El patrimonio neto es el indicador más honesto de tu riqueza. Súmalo así:
- Suma todos tus activos: dinero en cuentas, ahorros, inversiones, valor de tu auto o propiedad.
- Suma todos tus pasivos: saldo de tarjetas, préstamos, hipoteca, deudas con personas.
- Resta pasivos de activos. El resultado puede ser negativo al principio: es normal y es tu punto de partida.
Tienes ingresos de $1.200 y gastas $1.080 al mes. ¿Cuál es tu tasa de ahorro?
Ejercicio práctico
Objetivo: construir tu balance personal y conocer tus cuatro métricas reales.
- Abre una hoja de cálculo (Google Sheets o Excel) y crea tres columnas: Ingresos, Gastos fijos, Gastos variables.
- Llena cada columna con datos reales de tu último mes, sacados de tus extractos.
- Calcula tu tasa de ahorro y tu ratio deuda/ingreso.
- Calcula tu patrimonio neto siguiendo los tres pasos de arriba.
Entregable: una hoja con tus cuatro métricas calculadas y una frase escribiendo cuál es tu mayor fuga de dinero.
Para recordar
- No puedes mejorar lo que no mides: empieza por los números reales.
- Las cuatro métricas clave son tasa de ahorro, fondo de emergencia, ratio deuda/ingreso y patrimonio neto.
- Un patrimonio neto negativo es solo tu punto de partida, no una sentencia.
Práctica acompañada: Un presupuesto que puedes revisar
Ingresos, gastos y calendario de caja. Usa este cuaderno como práctica complementaria de la ruta; el material original de la lección continúa siendo tu referencia.
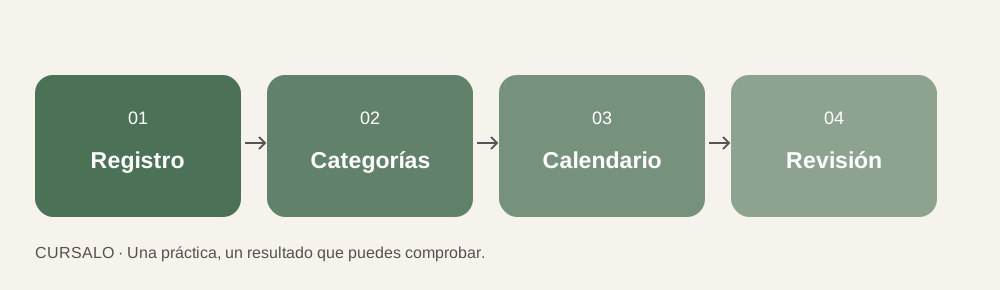
Práctica: encuentra una diferencia
Completa el archivo con los movimientos de ejemplo y calcula tres cifras: entradas, salidas y saldo final. Después añade un gasto irregular de 120. El resultado pasa de 500 a 380 y el saldo final de 800 a 680.
Crea una columna para marcar estimado o confirmado. Revisa que ninguna fila esté duplicada y que una devolución no se registre como gasto adicional. Si utilizas una hoja de cálculo, comprueba que las fórmulas incluyan la nueva fila. Cambiar el formato de una celda no convierte necesariamente un texto en número.
Comprueba tu entrega
Entrega la tabla, la explicación de una diferencia y una pregunta para el siguiente mes. Por ejemplo: «¿Qué pagos irregulares todavía no están registrados?». Una revisión breve y consistente suele ser más útil que una clasificación compleja que no vuelves a actualizar.
Sigue con Finanzas Personales
Esta lección forma parte de un curso de Cursalo. Revisa su programa y elige entre la compra individual o el acceso a toda la escuela.
Si ya tenías acceso a este curso, entra con tu cuenta: tus derechos y tu progreso se conservan. No necesitas comprarlo de nuevo.