

Lección 10 de 16 · Lectura y práctica
Estrategias para ahorrar más dinero
Tipo de lección: VideoEstrategias para Ahorrar Más Dinero Aprender a ahorrar dinero es una de las habilidades financieras más importantes que puedes desarrollar. No se trata de dejar de disfrutar la vida, sino de tomar decisiones.
Del concepto a la práctica
Taller de esta lección
Ahorrar más puede lograrse combinando una reducción recurrente con un destino explícito para ingresos extraordinarios. La decisión debe medirse por el ahorro neto real, no por el descuento anunciado ni por dejar de comprar algo que después se reemplaza.
Ejemplo resuelto
Clara reduce una tarifa mensual en 12 y prepara comida tres veces por semana, ahorrando 7 netos por ocasión, después de descontar ingredientes durante cuatro semanas: 12 + 84 = 96 mensuales. Recibe además un ingreso extraordinario de 300 y asigna 60% al fondo: 180. En ese mes añade 276, pero solo 96 son recurrentes.
Pruébalo
Identifica una reducción mensual mantenible.
Calcula su efecto durante doce meses.
Define por adelantado el destino de ingresos extraordinarios.
Registra el ahorro real al cierre.
Error frecuente: contar el precio no pagado como ahorro aunque se compense con otra compra. Corrígelo comparando el saldo final de la cuenta con el plan original.
Comprueba tu resultado
Entrega dos cifras: ahorro recurrente y extraordinario. Resultado verificable: Clara proyecta 1.152 recurrentes al año y registra 276 adicionales en el mes del ingreso extraordinario.
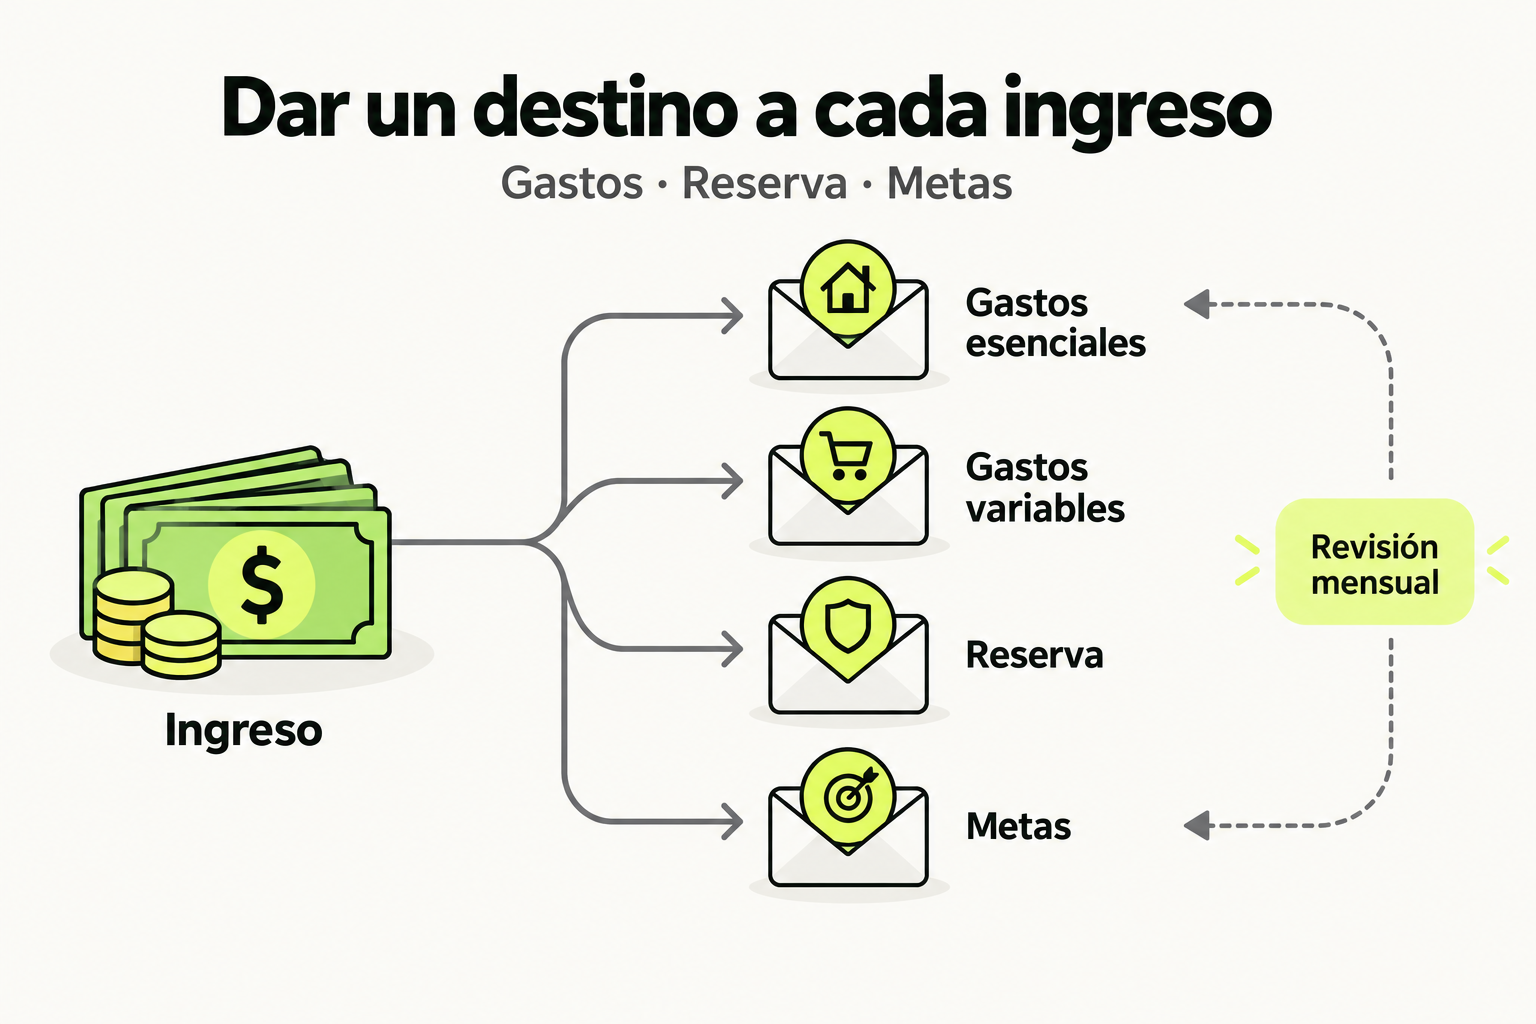
 Mapa de práctica
Asigna el ingreso a categorías que reflejen tus obligaciones y objetivos. Distingue la reserva para imprevistos de las metas y revisa lo planeado frente a lo gastado. Ajustar el presupuesto requiere datos reales, no porcentajes universales.
Ver la infografía en tamaño completo ↗Tipo de lección: Video
Estrategias para Ahorrar Más Dinero
Aprender a ahorrar dinero es una de las habilidades financieras más importantes que puedes desarrollar. No se trata de dejar de disfrutar la vida, sino de tomar decisiones inteligentes que te permitan construir un futuro más seguro. En esta lección, descubrirás estrategias prácticas y probadas para incrementar tus ahorros de manera significativa.
¿Por Qué Es Tan Difícil Ahorrar?
Antes de hablar de estrategias, es fundamental entender por qué muchas personas struggle para ahorrar. El problema principal es que no falta dinero, falta estructura. La mayoría de las personas reciben su salario y lo gastan sin un plan previo, lo que genera la llamada "mentalidad de paycheck a paycheck" (vivir del cheque al cheque).
Además, la falta de objetivos claros hace que el ahorro se sienta como un sacrificio en lugar de un paso hacia algo excitante. Cuando no sabes para qué estás ahorrando, cualquier excusa es válida para gastar ese dinero en algo innecesario.
Las 7 Estrategias Más Efectivas para Ahorrar Más
1. La Regla 50/30/20: Tu Guía Básica de Distribución
Esta regla simple, popularizada por la senadores Elizabeth Warren, te ayuda a distribuir tu ingreso neto de manera efectiva:
- 50% para Necesidades: Renta, servicios básicos, alimentación, transporte, seguros médicos.
- 30% para Deseos: Entretenimiento, suscripciones, dining out, hobbies, vacaciones.
- 20% para Ahorro e Inversiones: Fondo de emergencia, fondo para deudas, retiro, metas financieras.
Ejemplo práctico: Si ganas $3,000 mensuales netos, tu distribución sería: $1,500 en necesidades, $900 en deseos y $600 en ahorro. Con el tiempo, puedes ajustar estos porcentajes según tu situación.
2. Automatiza Tus Ahorros: El Poder del "Pagarce Primero"
La automatización es tu mejor aliado. Cuando configuras una transferencia automática hacia tu cuenta de ahorros el día que recibes tu pago, eliminas la tentación de gastar ese dinero. Tu cerebro simplemente "no lo ve" y el ahorro ocurre sin esfuerzo consciente.
Paso a paso:
1. Abre una cuenta de ahorro separada (idealmente en otro banco)
2. Configura una transferencia automática para el día de pago
3. Empieza con al menos el 10% de tu ingreso
4. Aumenta el porcentaje cada 3 meses
3. El Método de los Kakebo Japonés
El Kakebo (que significa "libro de cuentas del hogar" en japonés) es un sistema de presupuesto que se centra en registrar cada gasto manualmente. La idea es que al escribir a mano tus gastos, te vuelves más consciente de ellos.
Cada mes, antes de empezar, defines categorías como: necesidades básicas, Wants (deseos), cultura (libros, cine), extras y emergencias. Al final del mes, analizas dónde se fue tu dinero y ajustas para el siguiente.
4. La Regla de las 24 Horas
Antes de realizar cualquier compra no planificada mayor a $50, espera 24 horas. Este tiempo de reflexión te ayuda a distinguir entre necesidades reales y compras impulsivas motivadas por emociones.
Pregúntate: "¿seguiré queriendo esto mañana? ¿Lo usaré en 6 meses? ¿Puedo vivir sin ello?"
5. Reduce Tus Gastos Fijos Excesivos
Los gastos fijos son aquellos que pagas cada mes: renta, gimnasio, servicios de streaming, internet, teléfono. Revisar estos gastos representa una oportunidad enorme de ahorro porque son gastos "olvidados" que se renuevan automáticamente.
Preguntas para evaluar tus gastos fijos:
- ¿Realmente uso todas las suscripciones que pago?
- ¿Puedo conseguir un plan de teléfono más económico?
- ¿Uso el gimnasio al menos 3 veces por semana?
- ¿Hay alternativas más baratas para mis servicios?
6. El Desafío de las 52 Semanas
Esta es una forma divertida y gradual de ahorrar. Cada semana del año, ahorras una cantidad que corresponde al número de semana:
Semana 1: $1
Semana 2: $2
Semana 3: $3
...
Semana 26: $26
...
Semana 52: $52

Total al año: $1,378
Puedes empezar desde la semana 1 o comenzar con una cantidad mayor si tu presupuesto lo permite. Lo importante es crear el hábito consistente de ahorrar cada semana.
7. Convierte Increíbles Descuentos en Ahorro Adicional
Cada vez que encuentras una oferta o descuento, no gastes el "ahorro" en otra cosa. Si encontraste un código de cupón de $30 en tu compra de supermercado, esa diferencia debe ir directo a tu cuenta de ahorro.
Esta mentalidad de "dinero encontrado" multiplica tus esfuerzos de ahorro sin ressentir tu calidad de vida.
Errores Comunes al Intentar Ahorrar
Error #1: Tratar de Ahorrar lo que Sobra
Este es quizás el error más peligroso. Ahorrar lo que sobra es una ilusión. En la realidad, siempre habrá algo que "necesitas" comprar. La solución es exactamente al revés: págate a ti primero y vive con lo que queda.
Error #2: No Tener un Fondo de Emergencia
Sin un fondo de emergencia, cualquier imprevisto (reparación de auto, gasto médico) te obliga a usar tus ahorros o, peor aún, a pedir prestado. Este fondo debe ser tu primera meta de ahorro: idealmente 3 a 6 meses de gastos básicos.
Error #3: Fijar Metas Irrealistas
Si intentas ahorrar el 50% de tu ingreso de la noche a la mañana, probablemente fracasarás y te frustrarás. Comienza con montos pequeños pero consistentes. Un ahorro modesto que se mantiene es infinitamente mejor que grandes metas que abandonas después de dos semanas.
Ejemplo Práctico: El Viaje de Ahorro de María
María gana $2,500 mensuales. Antes de aprender estas estrategias, gastaba todo su dinero sin saber exactamente dónde terminaba. Así fue como transformó sus finanzas:
- Mes 1: Registró todos sus gastos durante un mes completo. Descubrió que gastaba $180 en café y snacks del día a día.
- Mes 2: Automatizó un ahorro de $200 mensuales (10%). Redujo gastos innecesarios en $120 mensuales.
- Mes 3: Renegoció su plan de teléfono, ahorrando $30/mes. Canceló una suscripción de streaming que no usaba ($15/mes).
- Mes 6: Su fondo de emergencia llegó a $1,500. Aumentó su ahorro automático al 15%.
- Mes 12: Tenía $3,600 en su fondo de emergencia y $1,200 para su meta de vacaciones.
El secreto de María no fue ganar más dinero, sino tomar el control consciente de sus decisiones financieras.
Checklist de Dominio
Antes de considerar que dominas estas estrategias, asegúrate de cumplir con cada uno de estos puntos:
- ✅ He calculado mi distribución de gastos usando la regla 50/30/20
- ✅ He configurado al menos una transferencia automática a mi cuenta de ahorro
- ✅ He identificado y eliminado al menos una suscripción innecesaria
- ✅ He calculado cuánto necesito para mi fondo de emergencia (3-6 meses de gastos)
- ✅ He creado un registro de gastos que reviso semanalmente
- ✅ He establecido una meta de ahorro específica con fecha límite
- ✅ He implementado la regla de las 24 horas para compras no planificadas
- ✅ He encontrado al menos 3 gastos que puedo reducir sin afectar mi calidad de vida
- ✅ He calculado mi "tasa de ahorro real" (lo que realmente guardo vs. lo que gano)
- ✅ He establecido un "dinero de caprichos" mensual que me ayuda a no sentirme privado
Recuerda: el ahorro no es una carrera, es un maratón. Cada peso que ahorras hoy es un paso hacia la libertad financiera. Empieza hoy, empieza pequeño, pero empieza.
Sigue con Finanzas Personales e Inversiones para Principiantes
Esta lección forma parte de un curso de Cursalo. Revisa su programa y elige entre la compra individual o el acceso a toda la escuela.
Si ya tenías acceso a este curso, entra con tu cuenta: tus derechos y tu progreso se conservan. No necesitas comprarlo de nuevo.