

Lección 10 de 23 · Lectura y práctica
Fondo de emergencia: cuánto necesitas y dónde guardarlo
Concepto claveUn fondo de emergencia es un colchón financiero que te permite cubrir gastos imprevistos sin tener que endeudarte o vender inversiones. Piensa en él como un paracaídas: no esperas usarlo, pero si falla algo, te.
Del concepto a la práctica
Taller de esta lección
El fondo de emergencia se calcula sobre gastos esenciales, no sobre todo el estilo de vida. Su objetivo es cubrir interrupciones o gastos graves con liquidez; no debe depender de vender un activo volátil en mal momento.
Ejemplo resuelto
Los gastos esenciales de Diego son vivienda 900, comida 300, transporte 150 y salud 100: total 1.450. Con empleo estable busca cuatro meses: 1.450 × 4 = 5.800. Tiene 2.300, por lo que faltan 3.500. Si aporta 350 al mes, el plazo simple es 10 meses.
Pruébalo
Separa gastos esenciales de deseos.
Suma el costo mensual esencial.
Elige un número de meses razonado por estabilidad y responsabilidades.
Divide la brecha entre el aporte mensual disponible.
Error frecuente: contar acciones como reserva inmediata. Corrige usando una cuenta líquida y de bajo riesgo separada del gasto diario.
Ejercicio: esenciales 1.100, objetivo de tres meses, reserva 1.400 y aporte 175 mensual. Espera objetivo 3.300, brecha 1.900 y plazo simple de 10,86 meses; redondea a 11.
Comprueba tu resultado
La división 1.900/175 no contempla intereses ni cambios de gastos. Declara esa limitación en tu plan.
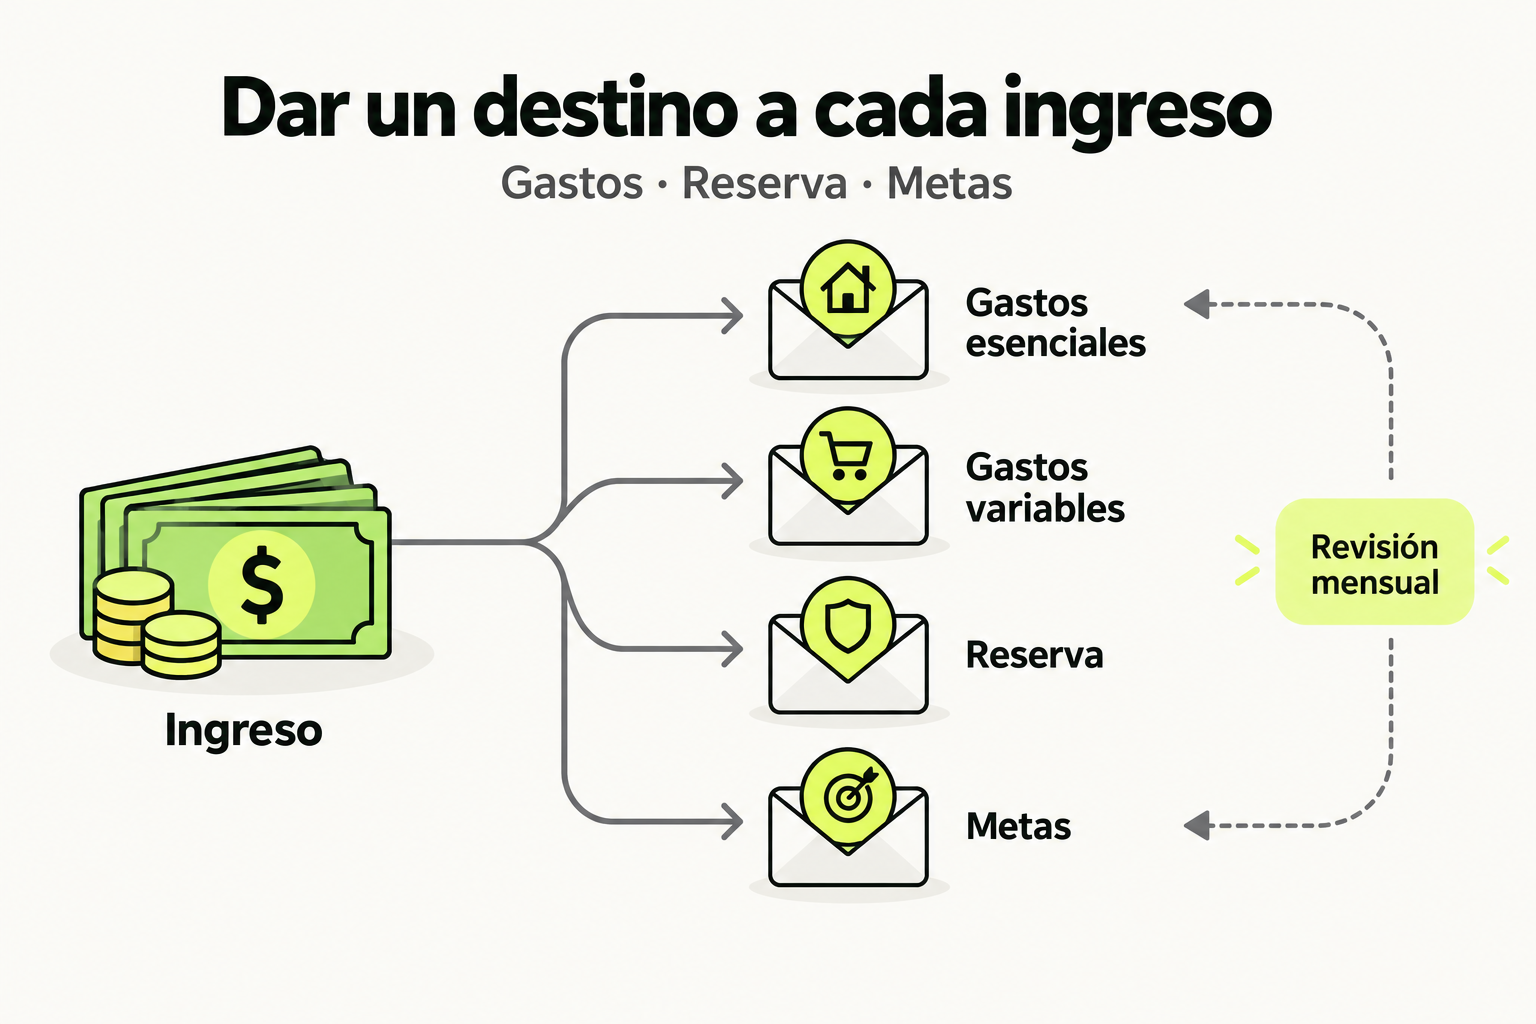
 Mapa de práctica
Asigna el ingreso a categorías que reflejen tus obligaciones y objetivos. Distingue la reserva para imprevistos de las metas y revisa lo planeado frente a lo gastado. Ajustar el presupuesto requiere datos reales, no porcentajes universales.
Ver la infografía en tamaño completo ↗Concepto clave
Un fondo de emergencia es un colchón financiero que te permite cubrir gastos imprevistos sin tener que endeudarte o vender inversiones. Piensa en él como un paracaídas: no esperas usarlo, pero si falla algo, te salva. Sin un fondo de emergencia, cualquier gasto inesperado (como una reparación del auto o una factura médica) puede descarrilar tus finanzas.
La regla general es ahorrar entre 3 y 6 meses de tus gastos esenciales. Si tus gastos mensuales son de $1,500, necesitas entre $4,500 y $9,000. La cantidad exacta depende de tu estabilidad laboral y responsabilidades. Por ejemplo, si eres freelancer, apunta a 6 meses; si tienes un empleo estable, 3 meses puede ser suficiente.
El fondo debe estar en una cuenta separada, de fácil acceso y sin riesgo de pérdida. No lo mezcles con tu cuenta de gastos diarios ni lo inviertas en acciones, porque si el mercado cae justo cuando necesitas el dinero, podrías perder parte de tu colchón.
Cómo funciona en la práctica
Paso 1: Calcula tus gastos esenciales mensuales (renta, comida, servicios, transporte, deudas mínimas). Por ejemplo: $1,200.
Paso 2: Multiplica por 3 (o 6) para obtener tu meta: $1,200 x 3 = $3,600.
Paso 3: Abre una cuenta de ahorros de alto rendimiento (como una cuenta de ahorros en línea) separada de tu cuenta principal.
Paso 4: Configura una transferencia automática de tu cuenta principal a esta cuenta cada quincena. Por ejemplo, $150 cada quincena.
Paso 5: Revisa tu progreso mensualmente. Cuando alcances la meta, deja de transferir y solo repón el fondo si lo usas.
Ejemplo: Si gastas $1,200 al mes y ahorras $300 al mes, alcanzarás los $3,600 en 12 meses.
Caso de estudio
María tiene 28 años, trabaja como diseñadora gráfica freelance. Sus gastos esenciales son $1,800 al mes. Decide crear un fondo de emergencia de 6 meses: $10,800. Abre una cuenta de ahorros en línea que paga 2% anual. Cada mes transfiere $500 automáticamente. En 21.6 meses (casi 2 años) alcanza su meta. Seis meses después, su laptop se daña y necesita $1,200 para repararla. Usa su fondo de emergencia sin problemas, y luego repone los $1,200 en los siguientes 3 meses ajustando su ahorro mensual a $400.
Errores comunes
- Error 1: No tener fondo de emergencia. Solución: empieza hoy aunque sea con $10.
- Error 2: Usar el fondo para gastos no urgentes. Solución: define claramente qué es una emergencia (pérdida de empleo, emergencia médica, reparación mayor).
- Error 3: Invertir el fondo en acciones o cripto. Solución: mantenlo en una cuenta de ahorros líquida y de bajo riesgo.
- Error 4: Calcular mal los gastos. Solución: revisa tus estados de cuenta de los últimos 3 meses para obtener un promedio real.
- Error 5: No reponer el fondo después de usarlo. Solución: trata el fondo como una deuda contigo mismo; repón lo antes posible.
Checklist de dominio
- Calculé mis gastos esenciales mensuales exactos.
- Definí mi meta de fondo (3 o 6 meses de gastos).
- Abrí una cuenta de ahorros separada y de alto rendimiento.
- Configuré una transferencia automática recurrente.
- Revisé mi progreso y ajusté si es necesario.
- Sé exactamente qué considero una emergencia.
- Tengo un plan para reponer el fondo si lo uso.
Calcula tu fondo de emergencia personal
1. Revisa tus gastos de los últimos 3 meses (usa tu app de banco o un Excel).
2. Identifica tus gastos esenciales mensuales: renta/hipoteca, servicios (agua, luz, internet), comida, transporte, seguros, pagos mínimos de deudas.
3. Súmalos y obtén tu gasto esencial mensual.
4. Decide si necesitas 3 o 6 meses (si eres freelancer o tu ingreso es variable, elige 6).
5. Multiplica: gasto mensual x meses = meta del fondo.
6. Abre una cuenta de ahorros en línea (por ejemplo, en una fintech como Nu o en un banco digital).
7. Define cuánto puedes ahorrar al mes y calcula en cuántos meses alcanzarás la meta.
8. Escribe tu plan en un documento llamado 'Mi fondo de emergencia' e incluye: gasto mensual, meta, ahorro mensual, meses para completar.
Mini-rúbrica de evaluación:
- ¿El gasto mensual está basado en datos reales? (sí/no)
- ¿La meta es 3 o 6 veces ese gasto? (sí/no)
- ¿El ahorro mensual es realista según tus ingresos? (sí/no)
- ¿El plan incluye una cuenta separada? (sí/no)
- ¿El documento tiene todos los elementos? (sí/no)
Pistas
- Si no tienes un registro de gastos, usa tu extracto bancario de los últimos 3 meses y suma las categorías esenciales.
- No incluyas gastos discrecionales como salidas a cenar o suscripciones de entretenimiento.
- Si tu meta parece muy alta, empieza con una meta parcial de 1 mes y luego increméntala.
Evaluá tu comprensión
Completá el quiz interactivo de arriba para ganar XP.
Sigue con Domina tus finanzas personales: de principiante a profesional
Esta lección forma parte de un curso de Cursalo. Revisa su programa y elige entre la compra individual o el acceso a toda la escuela.
Si ya tenías acceso a este curso, entra con tu cuenta: tus derechos y tu progreso se conservan. No necesitas comprarlo de nuevo.