

Lección 11 de 20 · Lectura y práctica
Descargar binance_btcusdt_1h.csv para Backtrader
Respuesta rápida: descargar binance_btcusdt_1h.csv: Para probar Backtrader con velas de Binance, usá un CSV OHLCV con columnas datetime,open,high,low,close,volume. Descargá el archivo de práctica binance_btcusdt_1h.csv, guardalo.
Del concepto a la práctica
Taller de esta lección
Antes de cargar un CSV en un backtester, valida su contrato de datos: nombres de columnas, orden temporal, separador, zona horaria declarada y unidades. Un archivo pequeño de práctica sirve para comprobar el formato, pero no demuestra que una estrategia sea válida.
Ejemplo resuelto
Usa tres filas locales con columnas datetime,open,high,low,close,volume: 2026-01-01T00:00:00Z, 100, 101, 99, 100, 5; 2026-01-01T01:00:00Z, 100, 102, 100, 101, 4; 2026-01-01T02:00:00Z, 101, 103, 100, 102, 6. Todas las fechas están en UTC y las filas son ficticias, no una descarga de mercado. La segunda fila cumple low <= open <= high y low <= close <= high.
Pruébalo
Lee el CSV como texto y comprueba las seis columnas.
Convierte precios y volumen a número.
Verifica fechas ascendentes y valores OHLC coherentes.
Rechaza filas incompletas antes del backtest.
Comprueba tu resultado
Error frecuente: desplazar índices porque el cargador espera otra columna. Corrección: documenta el mapeo explícito de cada campo.
Ejercicio: cambia el máximo de la segunda fila a 99. Resultado esperado: la validación falla porque el cierre 101 queda fuera del intervalo de la vela.
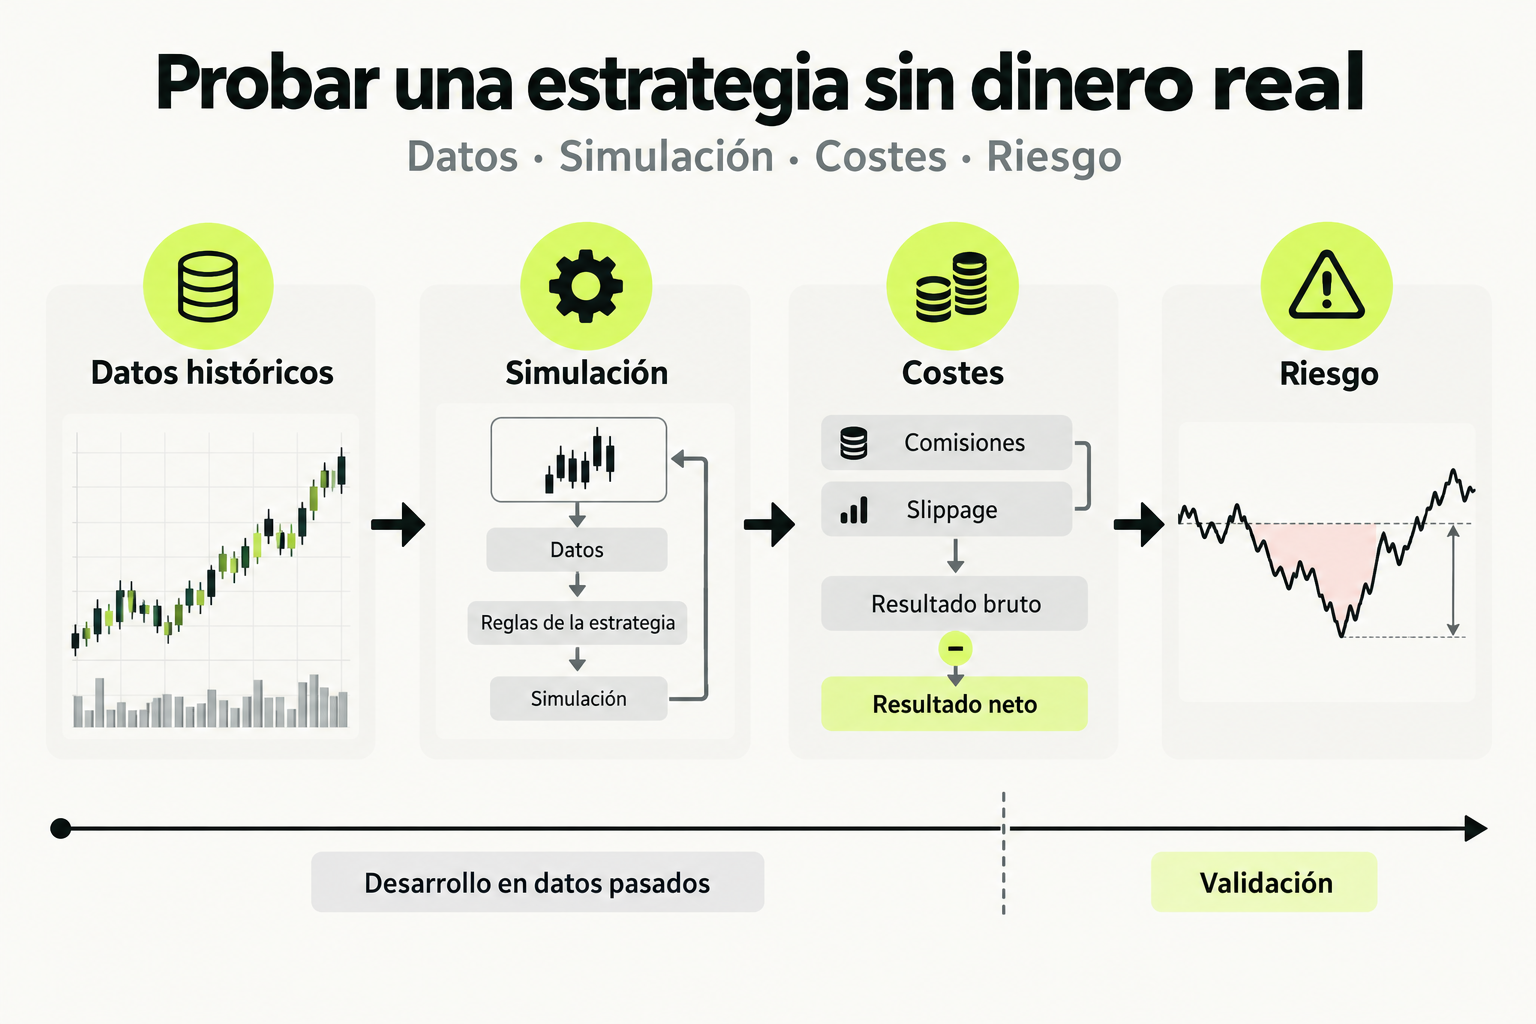
 Mapa de práctica
Una simulación utiliza datos históricos y debe incluir comisiones y deslizamiento. Separar el periodo de desarrollo del de validación reduce el ajuste al pasado. Examina pérdidas y caídas además del resultado; una prueba histórica no garantiza ganancias futuras.
Ver la infografía en tamaño completo ↗datetime,open,high,low,close,volume. Descargá el archivo de práctica binance_btcusdt_1h.csv, guardalo en data/binance_btcusdt_1h.csv y cargalo con bt.feeds.GenericCSVData.
Descargar binance_btcusdt_1h.csv
Si buscás "binance_btcusdt_1h.csv", esta lección incluye un archivo CSV listo para descargar y usar en Backtrader. El archivo de práctica contiene 24 velas BTCUSDT de 1 hora tomadas del endpoint público de Binance el 2026-05-19. Sirve para validar formato, instalación y ejecución de Backtrader antes de trabajar con históricos más grandes.
Descargar binance_btcusdt_1h.csv
Archivo: binance_btcusdt_1h.csv
Columnas: datetime, open, high, low, close, volume
Uso: Backtrader GenericCSVData
Intervalo: BTCUSDT 1h
datetime,open,high,low,close,volume
2026-05-18T04:00:00Z,76924.66000000,77069.77000000,76772.01000000,77038.49000000,354.48166000
2026-05-18T05:00:00Z,77038.49000000,77080.93000000,76884.33000000,76931.40000000,586.83852000Columnas que espera Backtrader
| Columna | Índice | Uso en Backtrader |
|---|---|---|
datetime | 0 | Fecha y hora de apertura de la vela. |
open | 1 | Precio de apertura. |
high | 2 | Máximo de la vela. |
low | 3 | Mínimo de la vela. |
close | 4 | Precio de cierre. |
volume | 5 | Volumen operado. |
El CSV no incluye openinterest. Por eso se configura openinterest=-1.
Instalar Backtrader y preparar carpetas
python -m venv .venv
source .venv/bin/activate
pip install backtrader pandas matplotlib
mkdir -p data
# colocá el archivo descargado en:
# data/binance_btcusdt_1h.csv
Si estás en Windows, activá el entorno con .venv\Scripts\activate. La estructura mínima del proyecto queda así:
trading-backtest/
  data/
    binance_btcusdt_1h.csv
  backtest_btcusdt.py
Validar el CSV antes del backtest
Antes de abrir Backtrader, comprobá que el archivo tiene columnas, fechas y tipos numéricos correctos:
import pandas as pd

df = pd.read_csv("data/binance_btcusdt_1h.csv")
print(df.head())
print(df.dtypes)

required = ["datetime", "open", "high", "low", "close", "volume"]
missing = [column for column in required if column not in df.columns]
if missing:
    raise ValueError(f"Faltan columnas: {missing}")

df["datetime"] = pd.to_datetime(df["datetime"], utc=True)
for column in ["open", "high", "low", "close", "volume"]:
    df[column] = pd.to_numeric(df[column])

print(df[required].tail())
Este chequeo evita errores silenciosos: fechas como texto mal interpretado, columnas desordenadas, separadores incorrectos o valores vacíos.
Cargar binance_btcusdt_1h.csv con GenericCSVData
Backtrader lee el archivo con GenericCSVData. La parte importante es mapear cada columna a su índice real:
import backtrader as bt

data = bt.feeds.GenericCSVData(
    dataname="data/binance_btcusdt_1h.csv",
    dtformat="%Y-%m-%dT%H:%M:%SZ",
    datetime=0,
    open=1,
    high=2,
    low=3,
    close=4,
    volume=5,
    openinterest=-1,
)

cerebro = bt.Cerebro()
cerebro.adddata(data, name="BTCUSDT-1h")
Backtest completo con cruce de medias
Este ejemplo es intencionalmente simple. No es recomendación financiera: es una prueba técnica para confirmar que el entorno, el CSV y el motor de backtesting funcionan.
import backtrader as bt


class MovingAverageCross(bt.Strategy):
    params = (("fast", 6), ("slow", 12))

    def __init__(self):
        self.fast_ma = bt.indicators.SimpleMovingAverage(self.data.close, period=self.params.fast)
        self.slow_ma = bt.indicators.SimpleMovingAverage(self.data.close, period=self.params.slow)
        self.crossover = bt.indicators.CrossOver(self.fast_ma, self.slow_ma)

    def next(self):
        if not self.position and self.crossover > 0:
            self.buy(size=0.01)
        elif self.position and self.crossover < 0:
            self.close()


data = bt.feeds.GenericCSVData(
    dataname="data/binance_btcusdt_1h.csv",
    dtformat="%Y-%m-%dT%H:%M:%SZ",
    datetime=0,
    open=1,
    high=2,
    low=3,
    close=4,
    volume=5,
    openinterest=-1,
)

cerebro = bt.Cerebro()
cerebro.addstrategy(MovingAverageCross)
cerebro.adddata(data, name="BTCUSDT-1h")
cerebro.broker.setcash(10000)
cerebro.broker.setcommission(commission=0.001)

print(f"Capital inicial: {cerebro.broker.getvalue():.2f}")
cerebro.run()
print(f"Capital final: {cerebro.broker.getvalue():.2f}")
Generar tu propio CSV desde Binance
Binance expone velas con GET /api/v3/klines. Para BTCUSDT de 1 hora usás symbol=BTCUSDT, interval=1h y convertís open time, open, high, low, close y volume al formato que usa esta lección.
import csv
import requests
from datetime import datetime, timezone

url = "https://api.binance.com/api/v3/klines"
params = {"symbol": "BTCUSDT", "interval": "1h", "limit": 100}
rows = requests.get(url, params=params, timeout=20).json()

with open("data/binance_btcusdt_1h.csv", "w", newline="") as file:
    writer = csv.writer(file)
    writer.writerow(["datetime", "open", "high", "low", "close", "volume"])
    for row in rows:
        open_time = datetime.fromtimestamp(row[0] / 1000, tz=timezone.utc)
        writer.writerow([
            open_time.strftime("%Y-%m-%dT%H:%M:%SZ"),
            row[1],
            row[2],
            row[3],
            row[4],
            row[5],
        ])
Referencias oficiales: Binance Kline/Candlestick data y Backtrader Data Feeds.
Errores comunes con binance_btcusdt_1h.csv
| Error | Causa probable | Solución |
|---|---|---|
time data does not match format | El formato de fecha no coincide con dtformat. | Usá %Y-%m-%dT%H:%M:%SZ para fechas ISO con Z. |
| Backtest sin operaciones | Muy pocas velas para los períodos de medias. | Bajá fast/slow o descargá más velas. |
| Valores absurdos | Columnas mal mapeadas. | Confirmá índices: datetime 0, open 1, high 2, low 3, close 4, volume 5. |
| Resultados demasiado buenos | Comisiones, slippage o look-ahead bias ignorados. | Agregá comisión realista y no uses datos futuros en next(). |
Checklist para un backtest presentable
- El dataset tiene fuente, fecha de descarga, símbolo, intervalo y columnas documentadas.
- El script corre desde cero con instrucciones de instalación claras.
- La estrategia no usa datos futuros.
- El backtest incluye comisión y capital inicial explícitos.
- El README explica límites: muestra corta, sin recomendación financiera y sin garantía de rendimiento real.
Convertirlo en portfolio laboral
Para que esta práctica sirva en una entrevista o propuesta freelance, subí un repositorio con el CSV de muestra, el script de Backtrader, un README y una captura de salida. Después agregá una versión que descargue datos recientes desde Binance y compare dos estrategias simples.
Este tipo de proyecto conecta con rutas de empleos tech en data, automatización y finanzas, y también con servicios que podés ofrecer en el marketplace de profesionales: limpieza de datos, backtesting básico, dashboards de riesgo o automatizaciones Python.
Sigue con Desarrollo de Bots de Trading Algorítmico con Python y Binance API
Esta lección forma parte de un curso de Cursalo. Revisa su programa y elige entre la compra individual o el acceso a toda la escuela.
Si ya tenías acceso a este curso, entra con tu cuenta: tus derechos y tu progreso se conservan. No necesitas comprarlo de nuevo.